Category

Fissures

"Résidence
Fissures

Résidence secondaire en zone argileuse : surveiller une maison qui vit sans vous

Sécheresse 2026, Bouches-du-Rhône (13)

Une maison fermée une partie de l’année en zone argileuse cumule les handicaps : les fissures évoluent sans témoin, les delais de déclaration courent pendant l’absence, et les facteurs aggravants (fuite, gouttière bouchée, végétation) travaillent des mois sans correction. Un protocole de surveillance simple, organisé avant de fermer la maison, neutralise l’essentiel du risque et sauve le dossier d’indemnisation le jour venu.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
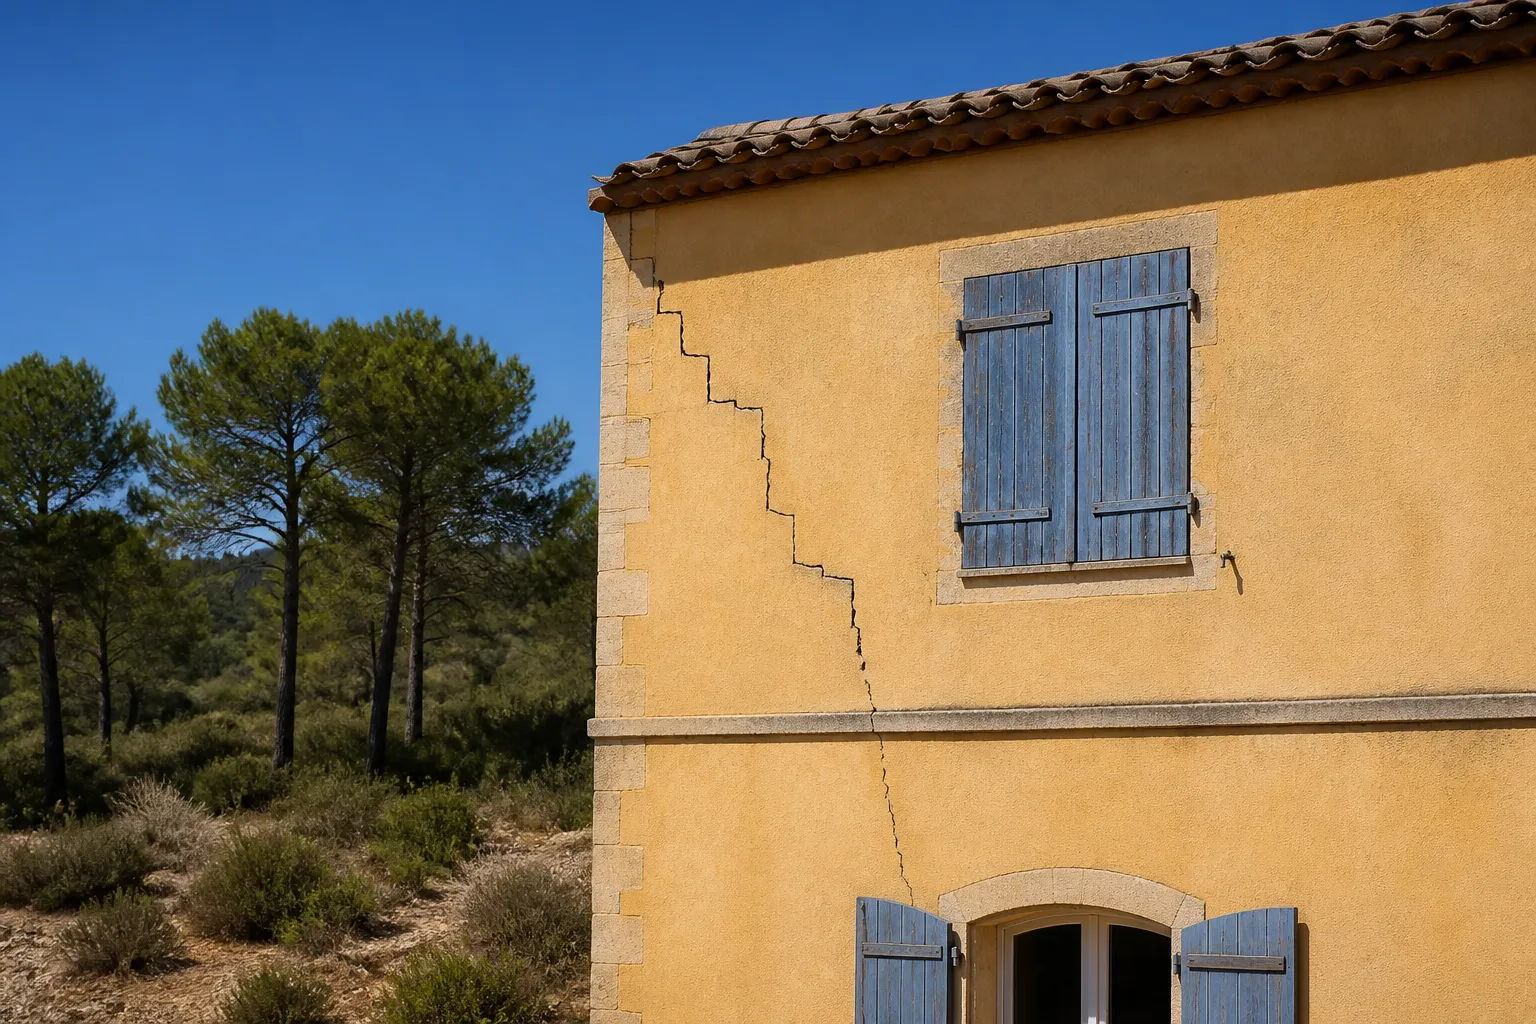
Résidence secondaire provençale fermée hors saison, à surveiller en zone argileuse des Bouches-du-Rhône

Bouches-du-Rhône (13)

Les Bouches-du-Rhône comptent une forte proportion de résidences secondaires, de maisons de famille occupées l’été et de biens en attente de succession. Pour ces maisons, la sécheresse 2026 pose un problème spécifique : personne n’était là pour voir. Les fissures découvertes à la Toussaint datent-elles d’août ? Ont-elles évolué ? L’arrêté de catastrophe naturelle est-il déjà publié, et le delai de déclaration déjà consommé ? Voici comment gérer une maison inoccupée en zone argileuse, avant, pendant et après l’absence.

Le problème n° 1 : la chronologie perdue

Tout dossier sécheresse repose sur une chronologie : date d’apparition, évolution, lien avec l’épisode. Une maison fermée six mois rend cette chronologie invérifiable, et l’expert d’assurance ne manquera pas de le relever : ces fissures datent-elles de l’été 2026, d’un épisode antérieur, d’une fuite ancienne ? Sans relevés datés, le doute profite rarement au propriétaire absent.

La parade est simple et peu coûteuse : un état des lieux daté avant la fermeture (photos systématiques des façades et des pièces, mesures des fissures existantes) et un passage de contrôle au moins trimestriel, par un proche, un voisin de confiance ou un professionnel, qui refait la même série de photos. Deux heures par trimestre suffisent à maintenir la chaîne de preuve.

Le problème n° 2 : les delais qui courent sans vous

Le delai de déclaration catnat court à compter de la publication de l’arrêté, que vous soyez là ou non. Pour une résidence secondaire, trois précautions : faire suivre le courrier et surveiller les publications concernant la commune (la base GASPAR de Géorisques liste les arrêtés par commune), prévenir votre assureur que le bien est une résidence secondaire avec vos coordonnées actuelles, et mandater un référent local capable de déclencher la déclaration et d’ouvrir la maison pour l’expertise. Un dossier déclaré tard, c’est au mieux un dossier retardé, au pire un droit perdu.

Relisez aussi votre contrat : certaines garanties s’accompagnent de clauses d’inhabitation (durées maximales d’inoccupation) qui, sans affecter la garantie catnat légale, peuvent jouer sur d’autres volets du contrat. Mieux vaut le savoir avant l’hiver.

Le problème n° 3 : les aggravateurs qui travaillent seuls

Une maison vide n’est pas une maison en pause : la gouttière bouchée de novembre arrose le même angle jusqu’en mars, la fuite discrète du réseau humidifie le sol en continu, la végétation pousse et pompe sans taille. Avant la fermeture, l’audit des abords prend tout son sens : gouttières nettoyées et rejets éloignés, arrivée d’eau générale fermée (ou compteur relevé et surveillé), regards contrôlés, végétation taillée côté façades. Pendant l’absence, le passage trimestriel vérifie ces points en dix minutes.

Pour les maisons en zone très exposée, les dispositifs de prévention périphériques (bandes anti-évaporation, écrans anti-racines) sont encore plus rentables qu’ailleurs : ils travaillent justement tout seuls, précisément quand personne n’est là.

Découverte tardive : rattraper un dossier qui a pris l’été

Vous rouvrez la maison et découvrez les fissures ? Trois gestes immédiats. Dater ce qui peut l’être : vos dernières photos avant fermeture, les relevés du référent, la facture du jardinier passé en juillet, tout ce qui borne la période d’apparition. Déclarer sans delai si un arrêté couvre la commune, en expliquant la découverte tardive et en joignant la chronologie reconstituée. Et faire constater rapidement par un expert indépendant : son rapport fige l’état actuel et argumente le rattachement à l’épisode, notamment par la typologie des désordres et le contexte de sol. C’est l’un des exercices les plus courants de notre expertise fissures dans les Bouches-du-Rhône ; les conditions figurent sur la page tarifs.

Organiser la surveillance : trois formules selon votre situation

La formule familiale : un proche local passe chaque trimestre avec une check-list et le dossier photo partagé ; coût nul, fiabilité variable, à cadrer par une liste écrite. La formule voisinage : un voisin permanent surveille l’essentiel (fuites visibles, gouttières, intrusion) et vous alerte ; parfaite en complément, insuffisante seule pour la preuve. La formule professionnelle : un passage d’expert à date fixe (avant fermeture et à la réouverture, ou trimestriel pour les biens sensibles), avec rapport daté à chaque fois ; c’est la seule qui produise des documents opposables, et elle se mutualise bien entre voisins de résidences secondaires d’un même secteur. Le bon choix dépend de la valeur du bien, de son exposition argileuse et de la durée des absences.

Et pour situer chaque action dans la procédure d’indemnisation, gardez sous la main notre calendrier du dossier sécheresse : il vaut pour les résidences secondaires comme pour les principales, à ceci près que chaque étape doit être pilotable à distance.

Le kit de fermeture : une après-midi pour tout sécuriser

Avant de fermer la maison pour la saison, une après-midi suffit à poser le dispositif complet. Dehors : gouttières et regards nettoyés, rejets d’eau vérifiés sous une arrosée de test, végétation taillée côté façades, photos datées des quatre façades et des angles. Dedans : série de photos pièce par pièce, mesures des fissures existantes consignées sur un plan sommaire, compteur d’eau relevé puis arrivée fermée, aérations dégagées. Côté papiers : contrat d’assurance relu (rubriques inhabitation et catastrophe naturelle), coordonnées à jour chez l’assureur, mandat et clés déposés chez le référent local, alerte activée sur les arrêtés de la commune. Ce rituel de fermeture, répété à chaque départ, transforme une maison vulnérable en maison documentée : le jour où un épisode frappe, tout le dossier existe déjà, il ne reste qu’à le compléter.

Pensez enfin à la revente : une résidence secondaire suivie et documentée se vend mieux qu’une maison au passé flou. Le classeur des états des lieux successifs, des passages datés et des éventuels dossiers d’assurance soldés raconte un bien entretenu, et désamorce par avance les questions des acheteurs et de leurs conseils sur l’historique sécheresse du secteur. La surveillance organisée n’est pas qu’une protection : c’est un investissement patrimonial à part entière.

Et si la maison appartient à une indivision familiale, désignez par écrit lequel des indivisaires pilote le dossier sécheresse et la surveillance : les maisons de famille les mieux protégées sont celles où cette question a été réglée avant la crise, pas pendant.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts assurent des états des lieux et suivis de résidences secondaires dans toutes les Bouches-du-Rhône.

Questions fréquentes

Maison inoccupée : vos questions

Les fissures découvertes à la réouverture sont-elles indemnisables ?

Oui si un arrêté couvre la commune et que la déclaration intervient dans les delais après sa publication : la découverte tardive s’explique, la chronologie se reconstitue.

Le delai de déclaration court-il pendant mon absence ?

Oui, à compter de la publication de l’arrêté : organisez le suivi des publications et un référent local capable de déclencher la déclaration.

Que doit contenir l’état des lieux avant fermeture ?

Photos datées de toutes les façades et pièces, mesures des fissures existantes avec repère métrique, relevé du compteur d’eau, état des abords.

Faut-il couper l’eau en partant ?

C’est la précaution la plus simple contre les fuites qui déstabilisent le sol ; à défaut, relevez le compteur et faites-le vérifier à chaque passage.

Mon assurance couvre-t-elle une maison inoccupée ?

La garantie catnat légale s’applique, mais vérifiez les clauses d’inhabitation de votre contrat pour les autres garanties : les durées maximales varient.

Qui peut ouvrir la maison pour l’expertise d’assurance ?

Toute personne mandatée par vos soins : prévoyez clés et mandat écrit chez votre référent local avant de partir.

À quelle fréquence faire passer quelqu’un ?

Un passage trimestriel avec la même série de photos maintient la chaîne de preuve ; après un épisode sec marqué, ajoutez un passage dédié.

Un rapport d’expert avant fermeture a-t-il une vraie valeur ?

Oui : état zéro daté et opposable, il borne la chronologie et neutralise l’argument du désordre préexistant ou invérifiable.

La végétation peut-elle être taillée en mon absence ?

Confiez-le à un jardinier avec consigne sur les sujets proches des façades : leurs factures datées documentent aussi l’entretien du bien.

Que coûte un suivi professionnel de résidence secondaire ?

Les conditions des états des lieux et passages de suivi dans les Bouches-du-Rhône figurent sur la page tarifs du site ; la mutualisation entre voisins en réduit le coût.

Votre résidence secondaire mérite des yeux experts

État des lieux avant fermeture, passages datés, rattrapage des découvertes tardives : nos experts veillent sur votre bien, partout dans les Bouches-du-Rhône.

Sources

  • Code des assurances, articles L.125-1 et suivants (delais de déclaration catnat), legifrance.gouv.fr
  • Géorisques, base GASPAR des arrêtés par commune, georisques.gouv.fr
  • Agence Qualité Construction, prévention des désordres en zone argileuse, qualiteconstruction.com
"Copropriété
Fissures

Copropriété horizontale, lotissement : gérer des fissures de sécheresse à plusieurs

Sécheresse 2026, Bouches-du-Rhône (13)

Dans une copropriété horizontale, qui paie les fissures de sécheresse dépend du règlement : la structure des villas est tantôt partie privative, tantôt partie commune, et c’est ce document, pas l’intuition, qui désigne l’assurance mobilisée et le maître d’ouvrage des réparations. Dans un lotissement classique, chaque maison reste l’affaire de son propriétaire, mais la coordination des dossiers démultiplie leur poids. Deux cadres juridiques, deux stratégies.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Copropriété horizontale des Bouches-du-Rhône organisant la gestion collective des fissures de sécheresse

Bouches-du-Rhône (13)

Les Bouches-du-Rhône comptent d’innombrables ensembles de villas groupées : résidences fermées en copropriété horizontale autour d’Aix et de Marseille, lotissements pavillonnaires des communes périurbaines. Quand la sécheresse 2026 fissure plusieurs maisons d’un même ensemble, la question juridique précède la question technique : qui déclare, qui décide, qui paie ? La réponse change du tout au tout selon le statut de l’ensemble.

Copropriété horizontale : relire le règlement avant tout

Dans une copropriété horizontale, chaque occupant est propriétaire de son lot (la jouissance de sa villa et de son jardin), mais le règlement de copropriété répartit le bâti entre parties privatives et parties communes. Selon sa rédaction, le gros oeuvre des villas (fondations, murs porteurs, toiture) peut être partie commune : les fissures structurelles relèvent alors du syndicat des copropriétaires, de son assurance immeuble et d’une décision collective de travaux. À l’inverse, d’autres règlements rendent chaque villa entièrement privative : chacun gère alors son dossier comme un pavillon isolé.

Premier réflexe donc : exhumer le règlement et identifier la qualification du gros oeuvre. Beaucoup de blocages de dossiers viennent d’un propriétaire qui déclare seul un désordre qui relevait du syndicat, ou d’un syndic qui renvoie à tort vers les assurances individuelles.

Qui déclare quoi, à quelle assurance

Si le gros oeuvre est commun : le sinistre se déclare à l’assurance de la copropriété (multirisque immeuble), par le syndic, pour toutes les villas touchées ; les contrats individuels des occupants couvrent leurs embellissements et leur mobilier. Si les villas sont privatives : chaque propriétaire déclare à son assurance habitation, et le syndicat ne gère que les éventuels équipements communs fissurés (murs de clôture, local, voirie). Dans les deux cas, le régime catastrophe naturelle s’applique de la même façon : arrêté, delais de déclaration, franchise légale (celle-ci pouvant peser différemment selon qu’elle s’applique par contrat ou par bâtiment : un point à clarifier avec le syndic et l’assureur).

L’assemblée générale, passage obligé des travaux communs

Quand la structure est commune, les décisions suivent la mécanique de la loi de 1965 : expertise et travaux se votent en assemblée générale, sur devis et rapports. C’est une contrainte de calendrier (délais de convocation, majorités) mais aussi une force : un dossier unique, documenté par une expertise d’ensemble, pèse bien plus face à l’assureur que des démarches dispersées. Le rôle du conseil syndical est central : faire inscrire le point à l’ordre du jour, cadrer la mission d’expertise, comparer les offres.

Attention au piège du traitement au cas par cas : réparer villa par villa, année après année, sur un sol qui bouge d’un seul tenant, revient à payer plusieurs fois le même sinistre. Le diagnostic d’ensemble (sol, exposition, modes constructifs identiques) rationalise tout.

Lotissement classique : des dossiers individuels, une force collective

Dans un lotissement sans copropriété, chaque maison est juridiquement seule : dossier individuel, assurance individuelle, travaux individuels. Mais la coordination reste l’arme maîtresse : signalements groupés en mairie pour la reconnaissance catnat, partage des constats (des maisons identiques fissurées au même endroit, c’est une démonstration en soi), expertise mutualisée sur plusieurs villas d’une même tranche, et échanges d’informations sur les offres reçues, qui révèlent vite les sous-évaluations. L’association syndicale du lotissement, quand elle existe, offre le cadre naturel de cette coordination pour les équipements communs.

C’est ce que nos équipes organisent dans les Bouches-du-Rhône : des expertises fissures menées sur plusieurs villas d’un même ensemble, avec un socle commun (sol, contexte, méthode) et des rapports individuels par maison. Les conditions figurent sur la page tarifs.

Les désordres de la frontière : murs mitoyens et équipements partagés

Restent les ouvrages de l’entre-deux : murs de clôture mitoyens, murets de soutènement entre jardins, voiries et réseaux du lotissement. Un mur mitoyen fissuré par la sécheresse se répare à frais partagés entre les deux propriétaires, sauf à démontrer une cause imputable à l’un d’eux ; un mur de soutènement suit la propriété du fonds qu’il soutient, question parfois délicate que le titre de propriété tranche. Pour les équipements communs d’un lotissement, l’association syndicale et son assurance prennent le relais. Dans tous les cas, le constat contradictoire précoce (les deux voisins, ou le syndic, présents et signataires) évite que la question du qui paie ne dégénère en conflit de voisinage.

La feuille de route d’un ensemble touché par la sécheresse 2026

Étape 1 : recenser les maisons touchées (un simple tableau partagé suffit) et identifier le cadre juridique (règlement de copropriété ou cahier des charges du lotissement). Étape 2 : signalements en mairie groupés et déclarations d’assurance dans les delais, chacun au bon guichet. Étape 3 : expertise d’ensemble, socle technique commun et rapports par villa. Étape 4 : selon le cadre, vote des travaux en assemblée générale ou chantiers individuels coordonnés (les entreprises chiffrent mieux dix reprises groupées qu’une seule). Étape 5 : suivi mutualisé par témoins sur un cycle complet. Cette feuille de route transforme la dispersion, principale faiblesse des ensembles, en effet de masse, leur principale force.

Le cas des résidences gérées et des ASL : vérifier qui porte quoi

Entre la copropriété pure et le lotissement libre existe tout un dégradé de situations provençales : associations syndicales libres (ASL) qui possèdent voiries et espaces verts, résidences fermées avec services, ensembles mixtes où certaines tranches sont en copropriété et d’autres non. Dans chacun de ces montages, trois questions règlent le sujet fissures : qui est propriétaire de l’ouvrage touché (le titre et les statuts répondent), quelle assurance le couvre (le contrat de l’ASL ou du syndicat, à relire), et qui a qualité pour déclarer et agir (le président de l’ASL, le syndic, ou chaque propriétaire). Un quart d’heure passé sur les statuts évite des mois de ping-pong entre assureurs. Et quand les statuts sont muets ou ambigus, le réflexe utile est de déclarer en parallèle aux deux guichets possibles en le signalant expressément : les delais sont ainsi préservés pendant que la qualification se discute.

Un mot de conclusion : dans les ensembles, la sécheresse teste autant la gouvernance que les fondations. Les résidences qui s’en sortent le mieux sont celles où quelqu’un, syndic, conseil syndical ou simple voisin moteur, prend tôt le rôle de coordinateur du dossier. Si personne ne l’a pris chez vous, prenez-le : c’est la décision la plus rentable de tout le sinistre.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts accompagnent copropriétés horizontales et lotissements dans toutes les Bouches-du-Rhône.

Questions fréquentes

Fissures à plusieurs : vos questions

Qui paie les fissures dans une copropriété horizontale ?

Cela dépend du règlement : gros oeuvre commun, c’est le syndicat et l’assurance immeuble ; villas privatives, chacun gère avec son assurance habitation.

Le syndic doit-il déclarer le sinistre sécheresse ?

Oui pour les parties communes et, si le gros oeuvre est commun, pour les structures des villas touchées, dans les delais suivant l’arrêté.

Une expertise commune est-elle valable pour chaque maison ?

La bonne pratique combine un socle commun (sol, contexte) et des rapports individuels par villa : chaque dossier d’assurance reste personnel.

Peut-on imposer des travaux à un copropriétaire ?

Les travaux sur parties communes se votent en assemblée générale et s’imposent alors à tous, selon les majorités de la loi de 1965.

Notre lotissement n’a pas de syndic : comment se coordonner ?

Via l’association syndicale si elle existe, ou une simple coordination volontaire : signalements groupés, constats partagés, expertises mutualisées.

Le mur mitoyen fissuré : qui répare ?

À frais partagés entre les deux propriétaires, sauf cause imputable à l’un d’eux. Le constat contradictoire précoce prévient les litiges.

La franchise catnat s’applique-t-elle par maison ou par contrat ?

Elle s’applique selon les contrats mobilisés : point à clarifier avec le syndic et les assureurs selon la qualification des parties touchées.

Des maisons identiques fissurées pareil : est-ce un argument ?

Oui, la répétition sur une même tranche de construction renforce le lien avec le sol et l’épisode : documentez-la dans tous les dossiers.

Qui commande l’étude de sol dans un ensemble ?

Le syndicat pour les parties communes, ou un groupe de propriétaires qui mutualisent : une campagne de sondages couvre plusieurs villas d’un coup.

Que coûte une expertise d’ensemble ?

Les conditions des missions multi-villas dans les Bouches-du-Rhône figurent sur la page tarifs du site ; la mutualisation réduit le coût par maison.

Votre résidence ou votre lotissement fissure ?

Diagnostic d’ensemble, rapports par villa, coordination avec le syndic : nos experts organisent la réponse collective, partout dans les Bouches-du-Rhône.

Sources

  • Loi n° 65-557 du 10 juillet 1965 (statut de la copropriété), legifrance.gouv.fr
  • Code civil, articles 653 et suivants (mitoyenneté), legifrance.gouv.fr
  • Code des assurances, articles L.125-1 et suivants (catastrophes naturelles), legifrance.gouv.fr

"Sol
Fissures

Mistral, chaleur, argile : le cocktail provençal qui fissure les maisons

Sécheresse 2026, Bouches-du-Rhône (13)

En Provence, la sécheresse des sols ne se résume pas au manque de pluie : le mistral, vent sec qui souffle par rafales des journées entières, accélère fortement l’évaporation et l’évapotranspiration, et la chaleur estivale prolonge le phénomène en profondeur. Sur les argiles des Bouches-du-Rhône, ce cocktail climatique local explique pourquoi des maisons fissurent ici plus tôt et plus fort qu’ailleurs à pluviométrie comparable.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Sol provencal craquelé par le mistral et la chaleur, facteurs de dessiccation des argiles dans les Bouches-du-Rhône

Bouches-du-Rhône (13)

Pourquoi ma maison a-t-elle fissuré alors qu’il a plu au printemps ? La question revient souvent dans nos expertises provençales, et la réponse tient au climat local : le bilan hydrique d’un sol ne dépend pas que de l’eau qui tombe, mais aussi de celle qui repart. Et en Provence, l’eau repart vite. Comprendre cette mécanique aide à lire ses fissures, à défendre son dossier et à adapter sa prévention.

Le bilan hydrique : ce que le sol reçoit, ce qu’il perd

Un sol argileux se comporte comme un réservoir : il se recharge par les pluies et se vide par évaporation directe et par évapotranspiration, l’eau que la végétation pompe et transpire. La sécheresse qui fissure les maisons est une sécheresse du sol, pas du ciel : c’est l’état de ce réservoir en profondeur qui compte, et c’est d’ailleurs sur des indicateurs d’humidité des sols que s’appuient les reconnaissances de catastrophe naturelle. Un printemps arrosé suivi d’un été très évaporant peut laisser, en septembre, un sol plus sec qu’une année faiblement pluvieuse mais douce.

Le mistral, accélérateur de dessiccation

Le mistral est un vent sec et soutenu, qui balaie la vallée du Rhône et les Bouches-du-Rhône par épisodes de plusieurs jours. Son effet sur les sols est le même que sur le linge étendu : il renouvelle en permanence l’air au contact de la surface et emporte l’humidité au fur et à mesure qu’elle remonte. Combiné au soleil d’été, il augmente fortement la demande évaporative : à température égale, un sol venté sèche beaucoup plus vite qu’un sol abrité. Les jardiniers provençaux le savent pour leurs plantations ; les fondations le subissent de la même façon.

Conséquence pratique pour le bâti : les façades et angles exposés au vent dominant sèchent plus vite que les zones abritées, ce qui ajoute un facteur de différentiel d’humidité autour de la maison, exactement le mécanisme qui fissure. Lors de nos expertises, l’orientation des désordres par rapport aux expositions fait partie de la lecture.

Chaleur longue, sols profondément déficitaires

Deuxième ingrédient : la durée des étés chauds. Plus la saison évaporante est longue, plus le front de dessiccation descend, atteignant des profondeurs où se trouvent les fondations des maisons anciennes. Et les épisodes secs qui se succèdent depuis plusieurs années ne laissent pas aux sols le temps de se recharger complètement en hiver : chaque été travaille sur un sol déjà déficitaire. C’est ce cumul, plus que la seule année 2026, qui explique l’ampleur des désordres constatés dans le département.

Ce que cela change pour votre dossier

D’abord pour la chronologie : en Provence, les fissures d’été peuvent continuer d’évoluer tard en automne, le sol restant déficitaire malgré les premières pluies ; vos relevés doivent donc se poursuivre au-delà de l’été. Ensuite pour l’argumentation : si un expert d’assurance minore le lien avec la sécheresse au motif de pluies printanières, le raisonnement par bilan hydrique (et les données officielles d’humidité des sols qui fondent les arrêtés) remet le débat à l’endroit. Enfin pour la lecture des désordres : une maison dont l’angle nord-ouest exposé au mistral fissure en premier raconte une histoire cohérente, que l’expertise sait documenter.

C’est ce travail de mise en cohérence que mène l’expertise fissures dans les Bouches-du-Rhône ; les conditions d’intervention figurent sur la page tarifs.

Adapter la prévention au climat provençal

Les dispositifs anti-RGA classiques gagnent ici des déclinaisons locales. La protection contre l’évaporation (bandes périphériques, paillages minéraux des abords plantés) rend d’autant plus service que la demande évaporative est forte. La végétation se choisit sobre et se tient à distance : les essences méditerranéennes très exploratrices (certains pins, oliviers de haute tige mal placés) pompent loin. Les haies brise-vent bien positionnées réduisent l’exposition des zones sensibles au mistral, à condition de respecter les distances de plantation. Et la gestion des rares mais violents épisodes pluvieux (orages cévenols, pluies d’automne) impose des abords qui évacuent vite sans concentrer l’eau au pied des murs : en Provence, le sol passe brutalement d’un extrême à l’autre, et c’est cette alternance qui fatigue le plus les fondations.

Pour le volet extérieur de la parcelle, notre guide piscines et terrasses face au RGA complète ces mesures ; et pour situer chaque action dans la procédure, voyez le calendrier du dossier d’indemnisation.

Lire sa parcelle comme un microclimat

Chaque jardin provençal a ses zones : le côté exposé au vent dominant, l’angle écrasé de soleil l’après-midi, le coin abrité qui reste frais sous les arbres, la bande le long du mur qui ne voit jamais la pluie. Cartographier ces microclimats (une heure d’observation sur une journée ventée d’été suffit) explique souvent la géographie exacte des fissures, et dicte où concentrer la prévention : protection d’évaporation côté vent et soleil, gestion de l’eau côté pluies, végétation surveillée côté racines. La maison fissure rarement au hasard ; elle fissure là où son microclimat la travaille le plus.

Trois configurations provençales sous la loupe

Le mas en campagne, entouré de cultures ou de garrigue : exposition maximale au vent et au soleil, végétation exploratrice proche, et souvent des fondations anciennes en moellons ; la prévention d’évaporation y rapporte le plus. La maison de village, mitoyenne et sur rue : microclimat plus abrité, mais des sols urbains remaniés et des mitoyennetés qui compliquent la lecture des mouvements ; l’observation des maisons voisines devient un indice clé. Le pavillon de lotissement périurbain, de l’étang de Berre au pays d’Aix : dallages sur terre-plein, jardins jeunes devenus matures, et cette exposition typique où une façade prend le mistral tandis que l’autre cuit au sud ; c’est la configuration où les différentiels d’humidité sont les plus marqués, et où les relevés d’orientation des désordres sont les plus parlants. Trois bâtis, trois microclimats, une même méthode : relier chaque fissure à ce que son exposition lui fait subir.

Retenez l’essentiel : en Provence, la sécheresse qui compte pour votre maison ne se lit pas dans le pluviomètre mais dans le sol, et le vent y travaille autant que le soleil. Documenter vos désordres avec cette grille climatique, c’est parler la même langue que les critères officiels de reconnaissance, et c’est souvent ce qui fait la différence dans la discussion technique.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts intègrent le climat provençal à chaque diagnostic fissures des Bouches-du-Rhône.

Questions fréquentes

Climat provençal et fissures : vos questions

Le mistral peut-il vraiment assécher le sol ?

Oui : vent sec et soutenu, il renouvelle l’air au contact du sol et accélère fortement l’évaporation et l’évapotranspiration, comme il sèche le linge ou durcit les sols de jardin.

Il a plu ce printemps : pourquoi ma maison fissure-t-elle quand même ?

Parce que le sol perd aussi de l’eau : un été long, chaud et venté peut laisser le sol plus déficitaire qu’une année sèche mais douce. C’est le bilan hydrique qui compte.

Sur quoi se fondent les reconnaissances de catastrophe naturelle ?

Sur des critères techniques nationaux s’appuyant notamment sur les indicateurs d’humidité des sols, commune par commune et période par période.

Pourquoi mes fissures continuent-elles d’évoluer en automne ?

Le sol provençal reste déficitaire après l’été ; tant que la recharge n’est pas faite en profondeur, le mouvement peut se poursuivre. Continuez vos relevés datés.

Les faces exposées au mistral fissurent-elles plus ?

Elles sèchent plus vite, ce qui accentue le différentiel d’humidité autour de la maison : l’orientation des désordres fait partie de la lecture de l’expert.

Une haie brise-vent protège-t-elle les fondations ?

Bien positionnée, elle réduit l’exposition au vent des zones sensibles, à condition de respecter les distances de plantation pour ne pas créer un problème racinaire.

Faut-il pailler les abords de la maison ?

Les paillages minéraux des zones plantées proches limitent l’évaporation sans retenir l’eau contre les murs : un bon compromis provençal.

Les orages d’automne peuvent-ils aggraver les fissures ?

Oui, par regonflement brutal et différentiel du sol : l’alternance sec extrême puis pluies violentes est la séquence la plus éprouvante pour les fondations.

Ces arguments climatiques servent-ils face à l’assureur ?

Oui, pour remettre le débat sur le bilan hydrique et les données officielles d’humidité des sols quand le lien avec la sécheresse est minoré.

Que coûte une expertise intégrant cette lecture climatique ?

Les conditions d’intervention dans les Bouches-du-Rhône figurent sur la page tarifs du site, rapport écrit compris.

Votre maison provençale fissure ? Faisons parler le terrain

Microclimat de la parcelle, bilan hydrique, lecture des désordres : nos experts interviennent dans toutes les Bouches-du-Rhône.

Sources

  • Météo-France, le mistral et la sécheresse des sols, meteofrance.fr
  • Géorisques, le retrait-gonflement des argiles : comprendre le phénomène, georisques.gouv.fr
  • Code des assurances, articles L.125-1 et suivants (critères catnat), legifrance.gouv.fr

"Plage
Fissures

Piscine, terrasse, dallages : le retrait-gonflement ne s’arrête pas à la maison

Sécheresse 2026, Bouches-du-Rhône (13)

Le retrait-gonflement des argiles ne s’arrête pas aux murs de la maison : piscines, terrasses, murets et dallages extérieurs fissurent selon la même mécanique, mais leur indemnisation suit des règles différentes. Un bassin peut relever du régime catastrophe naturelle, de la décennale du pisciniste ou de rien du tout selon sa date, sa conception et votre contrat : d’où l’importance de qualifier chaque désordre avant d’agir.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Plage de piscine fissurée par le retrait-gonflement des argiles dans les Bouches-du-Rhône

Bouches-du-Rhône (13)

Dans les Bouches-du-Rhône, la parcelle type comprend bien plus qu’une maison : piscine, plage en dallage, terrasse, murets de clôture, abri de jardin. L’été 2026 a travaillé tout cet ensemble, et nos experts constatent chaque semaine le même désarroi : le propriétaire sait que sa maison est couverte par le dossier catastrophe naturelle, mais personne ne lui dit clairement ce qu’il en est du bassin fendu et de la plage qui s’affaisse. Mettons de l’ordre.

Pourquoi les ouvrages extérieurs trinquent les premiers

La raison est structurelle : piscines, terrasses et murets sont des ouvrages légers, rigides et fondés superficiellement, posés dans la tranche de sol la plus sensible aux variations d’humidité. Quand l’argile se rétracte, ils n’ont ni la masse ni l’ancrage pour suivre en souplesse : la plage se désolidarise du bassin, les margelles se déchaussent, le dallage se fend en plaques, le muret ondule. Un bassin maçonné, lui, se comporte comme une boîte rigide dans un sol qui bouge : fissures du radier ou des parois, carrelage qui claque, pertes d’eau diffuses.

S’ajoute l’effet pervers de l’eau : une piscine qui fuit humidifie localement le sol, crée un différentiel supplémentaire et peut aggraver les mouvements jusque sous la maison voisine du bassin. Fuite et sécheresse s’alimentent l’une l’autre.

Maison, piscine, terrasse : trois régimes d’indemnisation différents

Premier réflexe : ne pas présumer que tout suit le régime de la maison. La garantie catastrophe naturelle couvre les biens assurés en dommages : la piscine et ses ouvrages n’y entrent que s’ils sont garantis par votre contrat habitation (beaucoup de contrats les couvrent en option ou avec des plafonds spécifiques : relisez la rubrique piscine et aménagements extérieurs). Une piscine récente fissurée peut relever de la décennale du pisciniste si le désordre compromet l’ouvrage : un radier fendu par un sol mal pris en compte à la construction en relève typiquement. Et un simple dallage posé sans étude ni garantie peut, lui, n’être couvert par rien : il se traite alors en prévention et en réparation technique.

La date compte double : moins de dix ans après réception, le réflexe décennale s’impose avant tout ; au-delà, le contrat habitation et le régime catnat deviennent les seules portes.

Qualifier avant de réparer : la méthode de l’expert

Sur une parcelle touchée, notre examen suit toujours le même ordre : cartographier les désordres de tous les ouvrages (maison comprise : un bassin qui bouge accompagne souvent des signaux sur la maison), établir la cause (retrait des argiles, fuite du bassin, défaut de conception, racines), et router chaque désordre vers son régime : dossier catnat pour les biens garantis, mise en jeu de la décennale pour les ouvrages récents, recherche de fuite et réparation technique pour le reste. Ce routage évite les deux erreurs qui coûtent cher : déclarer la piscine dans le mauvais dossier et se voir opposer un refus, ou réparer à ses frais ce qu’une garantie devait payer.

C’est l’objet de l’expertise fissures dans les Bouches-du-Rhône, étendue aux ouvrages extérieurs ; les conditions figurent sur la page tarifs.

Le test de la fuite : l’étape que tout le monde saute

Avant d’imputer un bassin fissuré à la seule sécheresse, il faut objectiver les pertes d’eau : test du seau (comparer l’évaporation naturelle à la baisse du niveau), inspection des canalisations et du local technique, examen des points singuliers (skimmers, traversées de paroi, bonde). Une fuite ancienne peut être la cause première du mouvement local, et sa preuve réoriente tout le dossier, parfois vers la responsabilité d’une réparation antérieure mal faite. À l’inverse, un bassin étanche qui fissure pendant l’épisode sec pointe clairement vers le sol.

Réparer dans le bon ordre, et prévenir la récidive

Comme pour la maison, la règle est : cause d’abord, structure ensuite, esthétique en dernier. Restabiliser l’assise (reprise localisée, injection sous radier selon diagnostic), traiter l’étanchéité structurelle, puis seulement refaire margelles et revêtements. Côté prévention : gérer les eaux de pluie des plages et terrasses (pentes, caniveaux), tenir la végétation gourmande à distance du bassin, et désolidariser les ouvrages neufs de la maison par de vrais joints. Un dallage refait à l’identique sur un sol non traité refissurera au prochain été sec : le devis le moins cher est rarement le moins coûteux.

Pour situer ces désordres dans l’ensemble de votre dossier, notre guide du calendrier d’indemnisation sécheresse replace chaque étape, et la question du voisinage (muret mitoyen, piscine en limite) rejoint celle des fissures gérées à plusieurs.

Check-list express du propriétaire de piscine après l’été 2026

Un : photos datées du bassin plein et des plages, avec repères sur les fissures. Deux : test du seau sur une semaine sans baignade, résultats notés. Trois : relecture du contrat habitation, rubriques piscine, aménagements extérieurs et catastrophe naturelle. Quatre : pour un bassin de moins de dix ans, exhumer la facture, la date de réception et l’attestation décennale du pisciniste. Cinq : en cas de désordres combinés maison plus extérieurs, une seule expertise globale plutôt que des diagnostics éparpillés : la cohérence du dossier y gagne, et le routage des garanties aussi.

Coques, maçonné, liner : chaque technologie a sa pathologie

Les bassins ne réagissent pas tous pareil au sol qui bouge. Le maçonné carrelé, rigide, fissure franchement : radier, parois, lignes de carrelage ; c’est le plus lisible pour l’expert. La coque polyester, plus souple, se déforme avant de casser : margelles qui se déchaussent, coque qui travaille aux angles, et le risque spécifique de la remontée de coque quand la nappe ou un sol regonflé pousse dessous. Le bassin liner sur structure masque longtemps les désordres : la membrane suit les mouvements et la fuite se révèle tard, souvent par le terrain détrempé plutôt que par le niveau. Dans les trois cas, la question de fond reste la même : l’assise a-t-elle bougé, et pourquoi. C’est elle qui décide de la réparation durable, bien avant le choix du revêtement.

Dernier point : pensez à déclarer les désordres extérieurs en même temps que ceux de la maison, dans le même courrier, même si leur sort assurantiel diffère. Un dossier unique et daté évite les oublis, et le tri entre garanties se fait ensuite, pièce par pièce, sans rouvrir la chronologie.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts examinent maisons, piscines et ouvrages extérieurs dans toutes les Bouches-du-Rhône.

Questions fréquentes

Piscines et extérieurs : vos questions

Ma piscine fissurée est-elle couverte par la catastrophe naturelle ?

Seulement si elle est garantie par votre contrat habitation (souvent en option, avec plafonds). Relisez la rubrique piscine et aménagements extérieurs avant de déclarer.

Le pisciniste est-il responsable d’un bassin fendu ?

Pour un bassin de moins de dix ans dont le désordre compromet l’ouvrage, la décennale s’applique, notamment si le sol argileux n’a pas été pris en compte à la conception.

Comment savoir si mon bassin fuit ?

Le test du seau compare la baisse du niveau à l’évaporation naturelle ; au-delà, recherche de fuite professionnelle sur canalisations et points singuliers.

La plage qui s’affaisse autour du bassin est-elle grave ?

Elle signale un mouvement du sol support ; isolée, elle se reprend techniquement, mais associée à des fissures du bassin ou de la maison, elle intègre le diagnostic global.

Une piscine peut-elle aggraver les fissures de ma maison ?

Oui, si elle fuit : l’humidification localisée crée un différentiel sous les fondations proches. La recherche de fuite fait partie du diagnostic maison quand un bassin est voisin.

Terrasse fendue : catnat ou pas ?

Si elle est garantie au contrat et que le lien avec l’épisode reconnu est établi, elle entre au dossier ; sinon, elle relève de la réparation technique et de la prévention.

Faut-il vider une piscine qui fissure ?

Jamais sans avis : vider un bassin dans un sol gonflé d’eau peut le faire remonter ou aggraver les désordres. La décision se prend sur diagnostic.

Les murets de clôture entrent-ils au dossier catnat ?

Selon leur garantie au contrat et le lien démontré avec l’épisode. Les murets mitoyens ajoutent la question du partage avec le voisin.

Qui paie l’étude de sol pour une piscine ?

Comme pour la maison : elle se prescrit quand des reprises structurelles sont en jeu, et son financement se discute dans le dossier concerné (catnat ou décennale).

Que coûte l’expertise d’une parcelle complète ?

Les conditions d’intervention dans les Bouches-du-Rhône, maison et ouvrages extérieurs compris, figurent sur la page tarifs du site.

Bassin fendu, plage affaissée, terrasse fissurée ?

Nos experts qualifient chaque désordre et le routent vers la bonne garantie, partout dans les Bouches-du-Rhône.

Sources

  • Code civil, articles 1792 et suivants (décennale, ouvrages), legifrance.gouv.fr
  • Code des assurances, articles L.125-1 et suivants (catastrophes naturelles), legifrance.gouv.fr
  • Géorisques, retrait-gonflement des argiles, georisques.gouv.fr

"Calendrier
Fissures

Indemnisation sécheresse 2026 : le calendrier réel, de la déclaration aux travaux

Sécheresse 2026, Bouches-du-Rhône (13)

Entre les premières fissures de l’été 2026 et la reprise effective des fondations, un dossier sécheresse bien mené suit un calendrier en six étapes : signalement en mairie, arrêté de catastrophe naturelle, déclaration à l’assureur, expertise contradictoire, accord d’indemnisation, puis travaux. Connaître ce déroulé, ses delais encadrés et ses points de blocage évite les deux pièges classiques : rater une échéance ou s’épuiser à attendre sans agir.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Calendrier d’un dossier d’indemnisation sécheresse 2026 dans les Bouches-du-Rhône

Bouches-du-Rhône (13)

Dans les Bouches-du-Rhône, des milliers de propriétaires découvrent cette année le parcours d’un dossier catastrophe naturelle. La question qui revient le plus à nos experts est simple : combien de temps tout cela va-t-il prendre, et que puis-je faire pour accélérer ? Voici le calendrier réel d’un dossier sécheresse, étape par étape, avec ce qui dépend de vous et ce qui n’en dépend pas.

Étape 1 : les désordres apparaissent, le dossier commence chez vous

Dès les premières fissures, deux gestes gratuits lancent le dossier. Le signalement en mairie, par écrit : c’est la commune qui demande la reconnaissance de l’état de catastrophe naturelle, et le nombre de foyers touchés pèse dans le dossier communal. Et le relevé daté : photos avec repère métrique, liste des désordres pièce par pièce, mesures d’ouverture. Ce relevé initial, refait à intervalle régulier, deviendra la colonne vertébrale de toute la suite.

À ce stade, ne réparez rien définitivement : colmatage provisoire documenté seulement. La preuve vaut plus que l’esthétique.

Étape 2 : l’arrêté de catastrophe naturelle, le vrai coup d’envoi

La commission interministérielle examine les demandes communales sur critères techniques (notamment les données d’humidité des sols), et l’arrêté publié au Journal officiel ouvre les droits, commune par commune et période par période. Ce delai d’instruction ne dépend ni de vous ni de votre assureur : il se compte généralement en mois après l’épisode. Pendant cette attente, votre dossier personnel, lui, peut devenir parfait : relevés à jour, carte argiles de la parcelle, historique GASPAR de la commune, facteurs aggravants corrigés.

Étape 3 : la déclaration à l’assureur, l’échéance à ne pas rater

Une fois l’arrêté publié, le delai de déclaration est court : déclarez sans attendre, par écrit, avec votre relevé en pièces jointes. La déclaration complète et structurée fait gagner des semaines : elle évite les allers-retours de pièces et place votre dossier dans la pile des dossiers instruisables. C’est aussi le bon moment pour relire votre contrat : garantie honoraires d’expert, franchise légale applicable, modalités d’expertise.

Étape 4 : l’expertise, le coeur du dossier

L’assureur missionne son expert dans des delais encadrés par le régime catnat. La visite contradictoire décide de presque tout : désordres retenus, lien avec la sécheresse, principe des réparations. Préparez-la comme un rendez-vous décisif : relevé imprimé, accès à toutes les pièces, liste des désordres intérieurs (les plus oubliés), et, idéalement, votre propre expert d’assuré à vos côtés pour mener le débat technique d’égal à égal. Quand des reprises structurelles sont en jeu, l’étude de sol (mission G5) se prescrit à ce stade : elle prouve la cause et dimensionne les travaux.

C’est ici que nos équipes interviennent le plus dans les Bouches-du-Rhône : l’expertise fissures indépendante fige l’état du bien, cadre la visite contradictoire et arme la discussion. Les conditions figurent sur la page tarifs.

Étape 5 : l’offre, l’accord, le versement

Après le rapport d’expertise, l’assureur formule sa proposition d’indemnisation dans les delais prévus par les textes, et le versement suit l’accord selon le calendrier légal. Deux scénarios : l’offre est cohérente avec les désordres, et le dossier avance vers les travaux ; ou elle sous-estime la cause (réparations de surface sans traiter les fondations), et s’ouvre la phase de discussion : demande motivée de complément, expertise contradictoire renforcée, tiers expert si nécessaire. Ne signez aucune quittance définitive tant que le périmètre ne couvre pas la réparation durable.

Étape 6 : les travaux, et la clôture qui n’en est pas une

Les travaux suivent l’ordre technique : cause d’abord (environnement hydrique, reprises de fondations si prescrites), structure ensuite, finitions en dernier. Exigez des entreprises les attestations décennales et un suivi par témoins après chantier : la stabilisation mesurée sur un cycle complet de saisons est la vraie clôture du dossier. Conservez l’intégralité des pièces : en cas de nouvel épisode ou de revente, ce dossier documenté vaut de l’or.

Ce qui allonge les delais, et ce qui les raccourcit

Trois facteurs allongent : les déclarations incomplètes qui repartent en demande de pièces, les désaccords techniques sans contre-dossier (ils s’enlisent faute d’arguments), et les aggravations non signalées qui rouvrent l’instruction. Trois facteurs raccourcissent : le dossier complet dès la déclaration, l’assistance technique qui transforme chaque visite en étape utile, et les relances écrites calées sur les delais légaux plutôt que sur l’humeur. À dossier égal, la différence entre un parcours fluide et un parcours subi tient rarement à la compagnie : elle tient à la préparation.

Pour les points de blocage spécifiques (assureur silencieux, offre insuffisante), nos guides dédiés détaillent les leviers ; et pour les désordres qui débordent la maison elle-même, voyez notre article sur les piscines et terrasses face au RGA.

Le calendrier vu du côté des Bouches-du-Rhône

Le département cumule deux particularités qui pèsent sur les delais. D’abord le volume : les épisodes secs y touchent simultanément un très grand nombre de communes, de l’étang de Berre au pays d’Aix, et les services sinistres comme les experts de compagnie y traitent des files entières de dossiers comparables ; un dossier complet et techniquement argumenté y gagne mécaniquement des places. Ensuite l’historique : beaucoup de communes du 13 ont déjà été reconnues lors des épisodes précédents, ce qui facilite l’instruction des nouvelles demandes mais multiplie aussi les dossiers de réouverture pour aggravation. Si vos fissures de 2026 aggravent des désordres déjà indemnisés par le passé, dites-le d’emblée : la chronologie complète, appuyée sur vos relevés successifs, évite à l’instruction de repartir de zéro et prévient l’argument du désordre préexistant mal réparé.

Dernier repère pratique : tenez un tableau de bord d’une page (dates, courriers envoyés et reçus, échéances à venir, pièces transmises) et mettez-le à jour à chaque événement du dossier. Les parcours qui aboutissent vite sont ceux où le propriétaire sait, à tout instant, quelle est la prochaine échéance et qui doit agir : vous, l’assureur ou l’expert. Ce simple document, partagé avec votre expert d’assuré, synchronise tout le monde et transforme un marathon subi en parcours jalonné.

Et si votre bien est une résidence secondaire fermée une partie de l’année, confiez les relevés périodiques à un proche ou à un professionnel : un dossier qui dort six mois sans mesure perd sa chronologie, et c’est précisément elle qui fait la force des dossiers provençaux.

Laurent Hojan, expert construction et bâtiment depuis huit ans, fondateur de Check my House. Nos experts pilotent des dossiers sécheresse dans toutes les Bouches-du-Rhône.

Questions fréquentes

Calendrier du dossier : vos questions

Combien de temps entre les fissures et l’indemnisation ?

Le delai dépend surtout de la publication de l’arrêté, qui se compte en mois après l’épisode ; ensuite, un dossier bien préparé franchit les étapes encadrées sans temps mort inutile.

Puis-je déclarer avant l’arrêté ?

Vous pouvez signaler les désordres pour les dater, mais l’indemnisation catnat ne s’ouvre qu’après l’arrêté et votre déclaration dans le delai qui suit sa publication.

Que faire pendant l’attente de l’arrêté ?

Signaler en mairie, constituer le relevé daté, corriger les facteurs aggravants, préparer les pièces : l’attente bien employée raccourcit toute la suite.

Quand intervient l’expert de l’assurance ?

Après votre déclaration, dans des delais encadrés par le régime catnat. La visite contradictoire est l’étape décisive : préparez-la avec vos pièces et, idéalement, votre expert.

L’étude de sol est-elle toujours exigée ?

Non, mais dès que des reprises structurelles sont en jeu, la mission G5 prouve la cause et dimensionne les travaux : elle se prescrit au stade de l’expertise.

Puis-je commencer les travaux avant l’accord ?

Seulement les mesures conservatoires documentées. Les travaux définitifs avant accord fragilisent l’indemnisation et effacent la preuve.

Quelle franchise s’applique ?

La franchise légale du régime catastrophe naturelle, prévue par les textes et rappelée dans votre contrat ; elle se vérifie contrat en main au moment de l’offre.

Que faire si l’offre ne couvre que le rebouchage ?

Demander un complément motivé, contre-rapport et étude de sol à l’appui : le niveau de réparation doit correspondre à la cause, pas au symptôme.

Le versement intervient quand ?

Après accord, dans le delai prévu par les textes. Les acomptes se discutent pour engager les travaux urgents, réserves écrites à l’appui.

Que coûte l’accompagnement complet du dossier ?

Les conditions d’intervention dans les Bouches-du-Rhône figurent sur la page tarifs du site, du relevé initial au contrôle après travaux.

Un dossier sécheresse à piloter dans les Bouches-du-Rhône ?

Relevé daté, visite contradictoire préparée, offre discutée : nos experts tiennent le calendrier avec vous, de Marseille à Aix-en-Provence.

Sources

  • Code des assurances, articles L.125-1 et suivants (régime et delais catnat), legifrance.gouv.fr
  • Loi n° 2021-1837 du 28 décembre 2021 (réforme de l’indemnisation des catastrophes naturelles), legifrance.gouv.fr
  • Géorisques, base GASPAR et carte d’exposition aux argiles, georisques.gouv.fr

"Fondations
CCMI, Fissures

Construire sur sol argileux dans le 13 : étude de sol, CCMI et fondations après la sécheresse 2026

Fissures et sécheresse, Bouches-du-Rhône (13)

Faire construire sur un sol argileux des Bouches-du-Rhône n’a rien d’interdit : des milliers de maisons s’y portent très bien. La différence entre une maison qui traverse les sécheresses et une maison qui se fissure en dix ans se joue avant le premier coup de pelle : étude de sol, fondations adaptées, gestion de l’eau prévue dès la conception. Depuis la loi ELAN, une partie de ces précautions est devenue obligatoire. Voici lesquelles, et comment les faire respecter dans votre projet.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
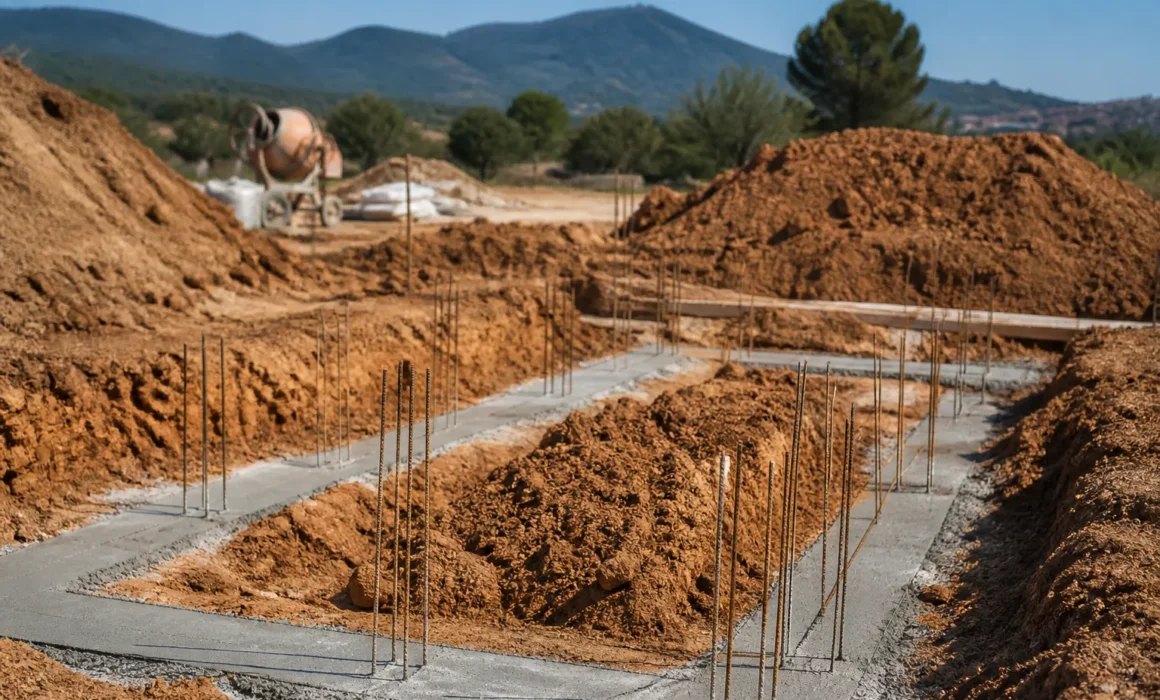
Fondations adaptées au sol argileux sur un chantier de maison individuelle dans les Bouches-du-Rhône

Bouches-du-Rhône (13)

L’été 2026, le plus chaud jamais mesuré en France, rappelle brutalement ce que les géotechniciens répètent depuis des années : sur un terrain argileux, la maison doit être conçue pour son sol. Dans un département où Marseille, Aix-en-Provence ou Aubagne cumulent chacune plus de dix reconnaissances de catastrophe naturelle sécheresse depuis 1989, les futurs maîtres d’ouvrage ont tout intérêt à connaître leurs droits et les obligations de leurs constructeurs. Passons le projet en revue, de l’achat du terrain à la réception.

À l’achat du terrain : l’étude géotechnique préalable est due

Depuis la loi ELAN et ses textes d’application, la vente d’un terrain constructible situé en zone d’exposition moyenne ou forte au retrait-gonflement des argiles doit s’accompagner d’une étude géotechnique préalable, fournie par le vendeur. Cette étude, de type G1, identifie les risques du site et les principes généraux de construction adaptés. Une grande partie des Bouches-du-Rhône est concernée par ces zones, et la carte d’exposition actualisée publiée début 2026 a encore élargi les secteurs classés : vérifiez votre parcelle sur Géorisques avant même l’offre d’achat.

Gardez en tête la portée réelle de la G1 : elle éclaire sur le site, elle ne dimensionne pas des fondations. Son absence dans le dossier de vente d’un terrain en zone exposée est une anomalie à faire corriger avant de signer.

Au contrat : qui doit l’étude de conception, et que doit le constructeur

Pour construire en zone exposée, le maître d’ouvrage transmet l’étude préalable au constructeur. Celui-ci a alors deux voies : suivre une étude géotechnique de conception, de type G2, qui définit précisément les fondations et dispositions constructives adaptées au sol de la parcelle, ou appliquer des techniques particulières de construction fixées par la réglementation. En contrat de construction de maison individuelle (CCMI), exigez que la voie choisie apparaisse noir sur blanc, et que le descriptif technique en tire les conséquences : profondeur et type de fondations, chaînages, gestion des eaux pluviales, distances de plantation.

Le surcoût de bonnes fondations à la construction est sans commune mesure avec le coût d’une reprise en sous-oeuvre après sinistre : c’est l’argument à opposer à tout constructeur tenté d’optimiser ce poste. Et une évidence trop souvent oubliée : l’étude de sol protège aussi le constructeur, dont la responsabilité décennale court pendant dix ans après la réception sur les désordres compromettant la solidité de l’ouvrage, en application de l’article 1792 du Code civil.

Pendant le chantier : les points qui ne se rattrapent pas

Trois étapes méritent une vigilance particulière, car elles deviennent invisibles ensuite. Les fouilles : leur profondeur et leur assise doivent correspondre à l’étude, et un fond de fouille laissé ouvert sous la pluie ou en pleine canicule altère le sol d’assise. Le ferraillage et les chaînages : ils donnent à la structure la raideur qui lui permettra d’encaisser les petits mouvements résiduels. Les réseaux enterrés et évacuations : une canalisation mal raccordée qui fuira sous la maison est une cause classique de désordres attribués à tort à la seule sécheresse.

Une visite de contrôle en cours de chantier, aux étapes clés, permet de vérifier ces points pendant qu’ils sont encore visibles et corrigeables. C’est l’un des objets de notre accompagnement CCMI dans le département.

À la réception, puis pendant dix ans

La réception fige juridiquement l’état de l’ouvrage : les désordres apparents doivent y être réservés, et c’est d’elle que partent les garanties légales, parfait achèvement (un an), bon fonctionnement (deux ans) et décennale (dix ans). Sur sol argileux, les premières années révèlent le comportement réel de la maison face aux cycles du sol : des microfissures d’enduit peuvent relever de l’usage normal, mais des fissures structurelles précoces, en escalier ou traversantes, doivent être signalées sans attendre au constructeur et à son assureur, par écrit.

Si une maison récente se fissure après un épisode comme l’été 2026, deux régimes peuvent se superposer : la garantie décennale, si les fondations n’étaient pas adaptées au sol, et la garantie catastrophes naturelles, si un arrêté reconnaît la commune. L’arbitrage technique entre les deux, qui conditionne qui paie quoi, repose sur l’expertise : c’est exactement le type de dossier que nous documentons, comme expliqué dans notre article sur les fissures et la sécheresse 2026 dans les Bouches-du-Rhône. Nos prix d’intervention figurent sur la page nos tarifs.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

Construire sur l’argile : les questions des maîtres d’ouvrage

L’étude de sol est-elle obligatoire pour construire dans les Bouches-du-Rhône ?
Elle l’est dans les zones d’exposition moyenne ou forte au retrait-gonflement des argiles : le vendeur du terrain doit fournir une étude géotechnique préalable, et le constructeur doit soit suivre une étude de conception, soit appliquer les techniques particulières prévues par la réglementation. En zone faible, elle n’est pas imposée par ce dispositif mais reste une précaution judicieuse.
Quelle différence entre étude G1 et G2 ?
La G1, étude préalable fournie à la vente du terrain, identifie les risques du site et des principes généraux. La G2, étude de conception menée pour le projet précis, dimensionne les fondations et les dispositions constructives. L’une informe, l’autre dessine : seule la G2 engage réellement la conception de votre maison.
Le constructeur peut-il se passer de la G2 ?
En zone exposée, il peut légalement choisir d’appliquer des techniques particulières de construction définies réglementairement plutôt que de suivre une G2. Exigez alors que ce choix et les dispositions correspondantes figurent au contrat. À nos yeux, la G2 reste préférable : elle adapte la réponse au sol réel de la parcelle plutôt qu’à un forfait.
Que risque une maison neuve mal fondée sur argile ?
Des tassements différentiels dès les premiers grands cycles sécheresse-réhydratation : fissures en escalier aux angles, menuiseries qui coincent, dallages qui se désolidarisent. La réparation passe alors par des reprises lourdes (micropieux, longrines) dont le coût dépasse très largement celui des fondations adaptées qu’il aurait fallu couler.
La décennale couvre-t-elle les fissures dues à la sécheresse ?
Elle couvre les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination pendant dix ans après la réception, y compris lorsque la cause tient à des fondations inadaptées au sol argileux. Si l’ouvrage était correctement conçu et que l’épisode relève de la catastrophe naturelle, c’est le régime catnat qui s’applique. L’expertise départage les deux.
Qu’est-ce que l’attestation de prise en compte du risque ?
En zone exposée, le maître d’ouvrage transmet l’étude géotechnique au constructeur, et les contrats et documents du projet doivent refléter la prise en compte du risque argile : voie retenue (étude de conception ou techniques particulières) et dispositions constructives. Vérifiez cette cohérence avant signature du CCMI, c’est votre meilleure protection documentaire.
Quelles clauses vérifier dans un CCMI sur terrain argileux ?
Le descriptif des fondations (type, profondeur) et sa cohérence avec l’étude de sol, la gestion des eaux pluviales, les chaînages, l’absence de clause vague du type « fondations selon étude » sans l’étude annexée, et le traitement des abords (terrasses, plantations). Un CCMI se négocie avant signature : après, chaque modification devient un avenant.
Une extension ou une véranda est-elle soumise aux mêmes règles ?
Les obligations issues de la loi ELAN visent les contrats de construction en zone exposée, et une extension accolée mérite la même rigueur : fondée différemment du corps principal, elle bouge différemment, et la jonction est un lieu classique de fissuration. Une étude adaptée et une liaison conçue en conséquence évitent ce scénario.
Le terrain vendu n’avait pas d’étude géotechnique : quels recours ?
Si le terrain était en zone d’exposition moyenne ou forte, l’étude préalable devait accompagner la vente. Son absence se discute avec le vendeur et le notaire, et peut engager leur responsabilité en cas de désordres ultérieurs. Faites établir le classement de la parcelle à la date de la vente et conservez tous les documents.
Que vérifier à la réception sur sol argileux ?
Outre les finitions : les abords et pentes autour de la maison, les évacuations d’eaux pluviales réellement raccordées, l’absence de fissures précoces, la conformité visible des dispositions prévues au contrat. Réservez tout désordre apparent au procès-verbal : la réception déclenche les garanties, autant qu’elle parte sur des bases propres.

Un projet de construction sur sol argileux ?

Relecture technique du CCMI, visites de chantier, réception : sécurisez votre projet dans le 13.

Sources

  • Ministère de la Transition écologique, Construire en terrain argileux : réglementation et bonnes pratiques, ecologie.gouv.fr
  • Géorisques, Le retrait-gonflement des argiles et carte d’exposition, georisques.gouv.fr
  • Légifrance, Code civil, article 1792 (garantie décennale), legifrance.gouv.fr
  • Géorisques, base GASPAR, arrêtés de catastrophe naturelle par commune, georisques.gouv.fr


"Trottoir
Fissures

Sol argileux dans le 13 : protéger sa maison avant la prochaine sécheresse

Fissures et sécheresse, Bouches-du-Rhône (13)

On ne choisit pas son sol, mais on peut limiter ce qu’il fait subir à la maison. Après l’été 2026, le plus chaud jamais mesuré en France, la meilleure dépense n’est pas toujours la réparation : c’est souvent la prévention, qui vise à stabiliser l’humidité du sol autour des fondations. Voici les mesures qui fonctionnent sur un terrain argileux des Bouches-du-Rhône, celles qui aggravent le problème, et ce que dit le cadre réglementaire récent.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Trottoir périphérique et gestion des eaux pluviales : prévenir les fissures sur sol argileux dans les Bouches-du-Rhône

Bouches-du-Rhône (13)

Le retrait-gonflement des argiles ne se combat pas frontalement : aucun mur, aussi épais soit-il, ne résiste durablement à un sol qui change de volume sous ses fondations. Toute la prévention repose donc sur un principe unique : réduire les variations d’humidité du sol au droit de la maison. Les mesures qui suivent découlent toutes de ce principe, et leur efficacité dépend de leur cohérence d’ensemble : traiter la végétation en laissant une gouttière fuir au pied du mur n’a guère de sens.

L’eau de pluie : la première chose à maîtriser

Paradoxe apparent : pour protéger une maison de la sécheresse, on commence par gérer l’eau. Les alternances brutales entre sol très sec et apports d’eau concentrés amplifient les mouvements d’argile, et les épisodes pluvieux méditerranéens s’en chargent chaque automne. Les vérifications de base : gouttières et descentes étanches, eaux pluviales rejetées loin des fondations (plusieurs mètres, vers un exutoire adapté), regards et canalisations enterrées sans fuite, arrosage automatique tenu à distance des murs.

Autre classique provençal : la terrasse ou la cour imperméabilisée sur une partie seulement du pourtour. Elle crée une dissymétrie d’humidité entre les façades, exactement ce qu’il faut éviter. L’objectif est l’homogénéité : que le sol vive la même chose tout autour de la maison.

La végétation : des distances, pas un procès

Un arbre adulte prélève chaque jour des dizaines à des centaines de litres d’eau dans le sol selon son essence et la saison. Planté trop près, il assèche le terrain sous les fondations, surtout en période de sécheresse, et sa suppression brutale peut provoquer l’effet inverse par regonflement. Les repères usuels : tenir les arbres de haut jet à une distance au moins égale à leur hauteur adulte (une fois et demie pour les sujets les plus consommateurs comme les peupliers ou les saules), privilégier des essences sobres près du bâti, et tailler régulièrement plutôt que laisser filer puis abattre.

Pour un arbre existant trop proche et impossible à déplacer, un écran anti-racines vertical peut couper le front d’assèchement entre l’arbre et la maison : une tranchée équipée d’une barrière, dont la profondeur se dimensionne au cas par cas.

Le pourtour de la maison : stabiliser l’humidité au droit des fondations

Le dispositif périphérique, trottoir étanche ou géomembrane enterrée sur un à deux mètres de large, limite l’évaporation en été et l’infiltration directe en hiver au pied des murs. Bien conçu, avec une pente vers l’extérieur et un raccordement propre aux évacuations, il amortit les cycles du sol. C’est d’ailleurs l’une des familles de travaux de prévention retenues par les pouvoirs publics dans le cadre du fonds prévention argile.

Précision utile pour les lecteurs du 13 : ce fonds, créé par un décret du 6 septembre 2025 à titre expérimental et doté de 30 millions d’euros, ne concerne pour l’instant que onze départements, dont les Bouches-du-Rhône ne font pas partie. Les mesures décrites ici y restent donc à la charge du propriétaire. Le fonctionnement du dispositif est détaillé dans notre article national consacré au fonds prévention argile.

Ce qui aggrave, et qu’on voit trop souvent

Quatre erreurs reviennent dans nos missions. Imperméabiliser un seul côté de la maison, qui crée le différentiel d’humidité évoqué plus haut. Planter une haie vigoureuse à un mètre d’un mur exposé au sud. Reboucher des fissures structurelles à l’enduit sans traiter la cause, ce qui masque l’évolution et complique le dossier d’assurance. Et lancer des travaux lourds, micropieux ou injections, sans étude géotechnique préalable : sur un sol mal caractérisé, la solution surdimensionnée coûte cher et la solution sous-dimensionnée ne tient pas.

Un point réglementaire mérite d’être connu : pour les sinistres survenus depuis le 1er janvier 2024, l’indemnité catastrophe naturelle doit être affectée aux travaux dans un délai encadré, et une exclusion de garantie peut s’appliquer pendant dix ans après des travaux réalisés en terrain argileux sans justificatif des mesures de prévention. Autrement dit : les travaux de prévention ne sont plus seulement une bonne pratique, ils conditionnent aussi l’assurabilité future du bien.

Par où commencer : le diagnostic

Avant d’investir dans une géomembrane ou un écran anti-racines, encore faut-il savoir si le sol de votre parcelle le justifie et où se situent les vraies vulnérabilités de votre maison. La nouvelle carte d’exposition au retrait-gonflement des argiles, publiée début 2026, a d’ailleurs élargi les zones d’exposition moyenne et forte : vérifier sa parcelle sur Géorisques est un préalable gratuit et immédiat.

Un diagnostic de vulnérabilité examine ensuite le bâti (fondations, structure, fissures existantes), l’environnement (végétation, pentes, réseaux, imperméabilisations) et l’exposition du sol, puis hiérarchise les mesures : ce qui est urgent, ce qui est utile, ce qui peut attendre. C’est une mission que nous menons dans tout le département, en toute indépendance des entreprises de travaux. Le détail figure sur notre page expertise fissures dans les Bouches-du-Rhône et nos prix sur la page nos tarifs. Si votre maison présente déjà des désordres, commencez par notre article sur les fissures et la sécheresse 2026 dans le département.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

Prévention sur sol argileux : vos questions

Comment éviter que ma maison se fissure lors des prochaines sécheresses ?
En stabilisant l’humidité du sol autour des fondations : eaux pluviales évacuées loin des murs, végétation tenue à distance, pourtour homogène (ni évaporation libre ni imperméabilisation partielle), réseaux enterrés étanches. Aucune mesure ne supprime le risque, mais leur combinaison réduit nettement l’amplitude des mouvements du sol.
À quelle distance de la maison planter un arbre sur sol argileux ?
Le repère usuel est une distance au moins égale à la hauteur de l’arbre adulte, portée à une fois et demie pour les essences très consommatrices d’eau comme le saule ou le peuplier. Près du bâti, préférez des essences sobres et de petit développement, et entretenez par tailles régulières.
Faut-il couper un arbre déjà trop proche de la maison ?
Pas sans réflexion : la suppression brutale d’un gros sujet peut provoquer un regonflement du sol et de nouveaux désordres. Selon les cas, on privilégie la taille de réduction, l’écran anti-racines, ou un abattage progressif. La décision se prend après diagnostic, pas avant.
Qu’est-ce qu’un écran anti-racines ?
Une barrière verticale enterrée entre un arbre et la maison, posée en tranchée, qui coupe le cheminement des racines et le front d’assèchement associé. Sa profondeur et son positionnement se dimensionnent selon l’essence, la distance et le sol : mal placé, il est inefficace.
Le trottoir périphérique autour de la maison est-il vraiment utile ?
Oui sur sol argileux, à condition d’être conçu comme un dispositif d’homogénéisation : largeur suffisante (de l’ordre du mètre au minimum), pente vers l’extérieur, étanchéité continue et raccordement aux évacuations. Il amortit les cycles d’humidité au droit des fondations, là où ils font le plus de dégâts.
Existe-t-il une aide de l’État pour ces travaux de prévention ?
Un fonds prévention argile expérimental existe depuis un décret du 6 septembre 2025, mais il ne couvre que onze départements, dont les Bouches-du-Rhône ne font pas partie à ce jour. Dans le 13, ces travaux restent donc à la charge du propriétaire ; le périmètre du dispositif peut évoluer, surveillez les annonces officielles.
Arroser le pied des murs en été est-il une bonne idée ?
L’idée d’humidifier le sol en période sèche est étudiée scientifiquement, notamment par le CEREMA avec son dispositif expérimental MACH, mais sa mise en oeuvre sauvage au tuyau d’arrosage est déconseillée : des apports d’eau irréguliers et localisés créent précisément les différentiels d’humidité qui fissurent. Sans étude, abstenez-vous.
Ma maison n’a aucune fissure : dois-je quand même m’en préoccuper ?
Si votre parcelle est en zone d’exposition moyenne ou forte, oui : la prévention coûte sans commune mesure moins cher que la réparation, et la carte d’exposition élargie publiée début 2026 a fait basculer de nombreuses parcelles en zone exposée. Vérifiez votre adresse sur Géorisques, puis adoptez au minimum les mesures de gestion de l’eau.
Les travaux de prévention sont-ils obligatoires après une indemnisation ?
Le cadre s’est durci pour les sinistres récents : l’indemnité doit être affectée à la remise en état dans un délai encadré, et l’absence de justificatifs des mesures de prévention après travaux en terrain argileux peut entraîner une exclusion de garantie pendant dix ans. Conservez systématiquement études, factures et attestations.
Par quoi commencer si mon budget est limité ?
Par ce qui ne coûte presque rien : vérifier gouttières et évacuations, éloigner les rejets d’eau des fondations, supprimer l’arrosage au pied des murs, tailler la végétation proche. Ensuite, un diagnostic hiérarchise les investissements plus lourds (pourtour étanche, écran anti-racines) selon la vulnérabilité réelle de votre maison.

Protéger votre maison avant la prochaine sécheresse ?

Diagnostic de vulnérabilité et mesures hiérarchisées, partout dans les Bouches-du-Rhône.

Sources

  • Ministère de la Transition écologique, Fonds de prévention argile (décret n° 2025-920 du 6 septembre 2025), ecologie.gouv.fr
  • Géorisques, Le retrait-gonflement des argiles et carte d’exposition, georisques.gouv.fr
  • CEREMA, Maisons fissurées : réhydrater le sol pour faire face au retrait-gonflement, cerema.fr
  • Météo-France, Bilan climatique de l’été 2026, publié le 3 septembre 2026, meteofrance.fr


"Expert
Fissures

Expert fissures dans les Bouches-du-Rhône : 7 situations où l’expertise change tout

Fissures et sécheresse, Bouches-du-Rhône (13)

On ne fait pas appel à un expert fissures par curiosité, mais parce qu’une décision en dépend : indemnisation, achat, travaux, vente, contentieux. Après la sécheresse 2026, voici les sept situations où un diagnostic indépendant change concrètement l’issue d’un dossier dans les Bouches-du-Rhône, et ce que l’expert y apporte à chaque fois.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
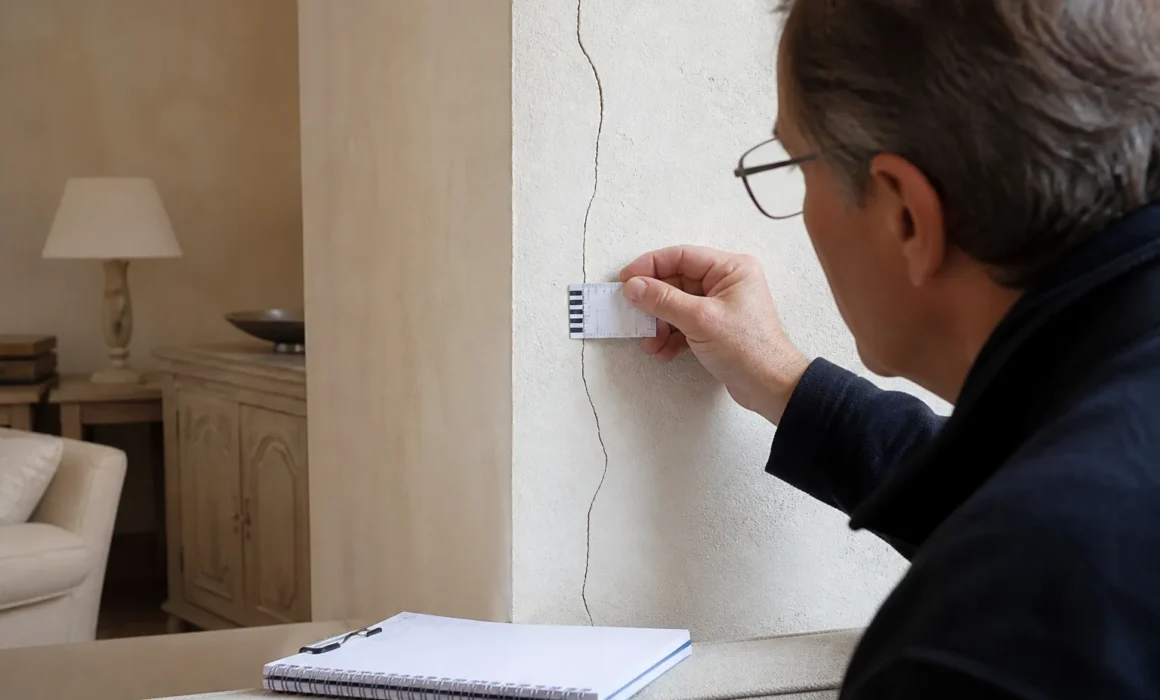
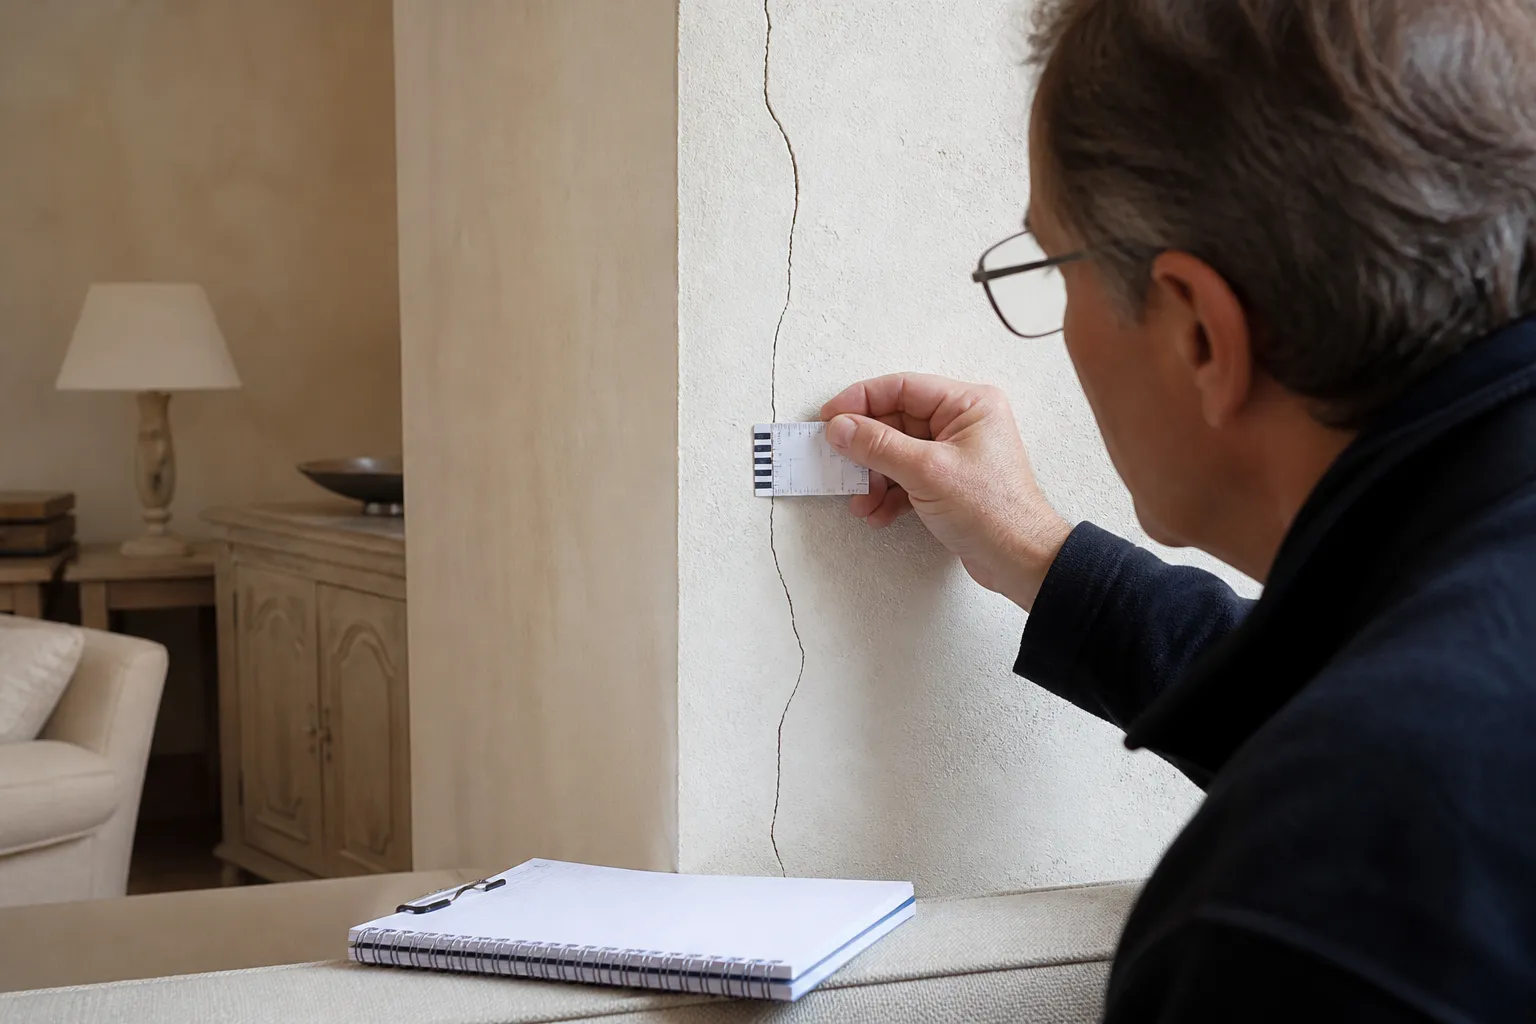
Expert mesurant une fissure à la jauge lors d'un diagnostic en maison dans les Bouches-du-Rhône

Bouches-du-Rhône (13)

De Marseille à Aix-en-Provence en passant par Aubagne et Martigues, les fissures font partie des désordres les plus fréquents du bâti provençal, et l’été 2026, le plus chaud jamais mesuré en France, va en multiplier les dossiers. Toutes les situations ne se ressemblent pas : l’expertise utile n’est pas la même selon que vous découvrez une fissure, négociez un achat ou contestez une offre d’indemnisation. Passons en revue les sept cas que nous rencontrons le plus souvent dans le département.

Situation 1 : des fissures apparues ou aggravées depuis l’été 2026

L’enjeu est double : qualifier la gravité et préparer l’indemnisation. L’expert fixe l’état initial par un relevé daté et complet, oriente le suivi (témoins, fréquence des relevés) et qualifie l’origine probable : mouvement de sol, défaut localisé, cause hydraulique. Ce rapport, établi pendant que les désordres évoluent, deviendra la pièce maîtresse du dossier catastrophe naturelle si un arrêté reconnaît votre commune : rappelons que Marseille compte 15 reconnaissances sécheresse depuis 1989, Aix-en-Provence 14 et Aubagne 13 selon Géorisques.

Situation 2 : l’expert de l’assurance conclut contre vous

Cause imputée à un défaut de construction, à un arbre, à une fuite ; chiffrage limité au rebouchage : les motifs de désaccord sont récurrents. La riposte utile est technique, pas émotionnelle : un rapport d’expert d’assuré qui discute point par point les causes alternatives, étaye le lien avec l’épisode de sécheresse et chiffre la remise en état réelle. Vient ensuite, si nécessaire, la contre-expertise contractuelle avec tiers arbitre, puis la voie judiciaire.

Situation 3 : vous achetez une maison qui présente des fissures

Dans un département aussi exposé, écarter une maison parce qu’elle est fissurée reviendrait à écarter une grande partie du marché. La bonne question n’est pas « y a-t-il des fissures ? » mais « que disent-elles ? ». Un diagnostic avant achat qualifie l’origine et la gravité, identifie les vérifications complémentaires et vous donne une base concrète de négociation. Sur un compromis déjà signé, les délais courts imposent de mandater vite.

Situation 4 : vous vendez et voulez sécuriser la transaction

Un vendeur a tout intérêt à objectiver les fissures de sa maison avant la mise en vente : un rapport qui qualifie des désordres bénins rassure l’acquéreur et évite la décote de précaution, tandis qu’un désordre réel documenté, accompagné de devis, se négocie sur des bases saines et protège contre une action en vices cachés après la vente. Dissimuler, à l’inverse, expose pendant deux ans après la découverte du vice.

Situation 5 : votre maison a moins de dix ans

Pour une construction récente qui se fissure de façon structurelle, la question du sol se double de celle des fondations : ont-elles été adaptées au terrain, comme l’imposent les règles de l’art et, pour les terrains argileux vendus depuis la loi ELAN, l’étude géotechnique ? Selon la réponse, la garantie décennale de l’article 1792 du Code civil peut être mobilisée contre le constructeur, en parallèle ou à la place du dossier catastrophe naturelle. L’expertise établit la part des responsabilités.

Situation 6 : un désaccord avec un voisin ou un tiers

Travaux voisins, terrassement en limite, arbre implanté près de votre mur, mitoyenneté : quand les fissures semblent liées à l’action d’un tiers, le dossier se joue sur la preuve du lien de causalité et sur la chronologie. Un rapport technique contradictoire, éventuellement doublé d’un constat, pose les faits avant toute discussion amiable ou judiciaire. Le mélange des causes (sécheresse plus terrassement, par exemple) est fréquent et doit être démêlé méthodiquement.

Situation 7 : des travaux de réparation à dimensionner

Reboucher, agrafer, injecter, reprendre en sous-oeuvre : chaque solution répond à un diagnostic précis, et la pire dépense est celle qu’on fait deux fois. L’expert définit la stratégie de réparation en fonction de la cause et de la stabilisation du sol, prescrit l’étude géotechnique quand elle s’impose, et vous permet de comparer les devis d’entreprises sur une base technique saine. Notre indépendance vis-à-vis des entreprises de travaux garantit que la préconisation ne sert aucun carnet de commandes.

Dernier point commun à toutes ces situations : la chronologie. Dans un département où la réhydratation des sols fait encore bouger les fissures des mois après l’épisode sec, chaque semaine de relevés datés enrichit le dossier. Le bon moment pour mandater un expert est donc rarement « plus tard ».

Ce que coûte une expertise, et ce qu’elle évite

Nos prix dépendent du type de bien et sont publiés en toute transparence sur la page nos tarifs : analyse des documents, visite sur place et rapport écrit sont compris. À mettre en face : une franchise de 1 520 euros en jeu dans tout dossier sécheresse, des réparations qui se chiffrent vite en dizaines de milliers d’euros quand la structure est touchée, et des négociations immobilières où chaque fissure non expliquée se paie. Le contenu détaillé de la mission figure sur notre page expertise fissures dans les Bouches-du-Rhône, et notre guide du signalement en mairie pour la sécheresse 2026 complète utilement ce panorama.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

Faire appel à un expert fissures dans le 13

Qui contacter en premier en cas de fissures : assureur, mairie ou expert ?
Les trois ont leur rôle, dans cet ordre pratique : documentez d’abord les désordres (photos datées), signalez-les en mairie au titre de la sécheresse 2026, et faites établir un diagnostic indépendant si les fissures sont significatives ou évolutives. L’assureur intervient surtout après publication d’un arrêté, lors de la déclaration dans les 30 jours.
Quel est le tarif d’une expertise fissures ?
Il dépend du type de bien et de la mission. Nos prix sont publiés sur la page nos tarifs du site, sans surprise : analyse documentaire, visite complète et rapport écrit compris. Méfiez-vous des visites gratuites liées à une entreprise de travaux : le diagnostic y précède rarement le devis.
Comment reconnaître un expert réellement indépendant ?
Trois critères : il ne vend ni ne sous-traite aucuns travaux, il est rémunéré uniquement par son client pour son avis, et son rapport discute les causes alternatives au lieu d’asséner une conclusion. L’indépendance se lit dans le rapport autant que dans le statut.
Un constat d’huissier remplace-t-il l’expertise ?
Non, les deux se complètent : le commissaire de justice constate l’existence et l’état des fissures à une date certaine, l’expert en établit la cause, la gravité et les remèdes. Dans un litige, le constat fige la preuve, le rapport la rend interprétable.
L’expertise est-elle utile si ma commune n’est pas reconnue en catastrophe naturelle ?
Oui : la reconnaissance ne conditionne que la garantie catastrophes naturelles. Le diagnostic reste nécessaire pour décider des réparations, mobiliser une décennale sur une maison récente, négocier un achat ou une vente, ou préparer un éventuel recours si une nouvelle vague d’arrêtés intervient.
Que regarde l’expert pendant la visite ?
L’ensemble du bâti et son environnement : relevé de chaque fissure (tracé, ouverture, traversée), structure et mode constructif, fondations visibles, abords (pentes, arbres, réseaux, imperméabilisation), et cohérence avec l’exposition du sol de la parcelle et l’historique communal. Le diagnostic naît du croisement de ces lectures, pas d’un seul indice.
Combien de temps pour obtenir le rapport ?
Quelques jours après la visite dans la plupart des cas. Quand l’enjeu l’exige (compromis en cours, expertise d’assurance imminente), signalez l’urgence dès la prise de contact pour caler la visite et la remise en conséquence.
L’expert peut-il chiffrer les travaux de réparation ?
Il définit la stratégie de réparation et les ordres de grandeur, prescrit les investigations nécessaires (étude géotechnique notamment) et analyse les devis des entreprises. Le chiffrage contractuel précis reste celui des entreprises : l’expert vous évite d’accepter un devis inadapté à la cause réelle.
Mon assurance propose une somme : comment savoir si elle suffit ?
Comparez-la au coût de la remise en état réelle : traitement de la cause, réparations structurelles et finitions, investigations comprises. Si l’offre ne couvre que le rebouchage des symptômes alors que le sol est en cause, elle est probablement insuffisante : un rapport indépendant permet de la discuter chiffres en main.
Intervenez-vous dans tout le département ?
Oui, dans l’ensemble des Bouches-du-Rhône : Marseille et sa métropole, le pays d’Aix, l’étang de Berre, le pays d’Arles et la Provence verte voisine. Les modalités et délais d’intervention se calent lors du premier échange via notre page contact ou par téléphone.

Une décision à prendre face à des fissures ?

Diagnostic indépendant et rapport argumenté, de Marseille à Arles : parlons de votre situation.

Sources

  • Géorisques, base GASPAR, arrêtés de catastrophe naturelle par commune, georisques.gouv.fr
  • Service-Public.fr, Catastrophe naturelle : indemnisation par l’assurance, fiche vérifiée le 10 avril 2026, service-public.gouv.fr
  • Légifrance, Code civil, article 1792 (garantie décennale) et articles 1641 et suivants (vices cachés), legifrance.gouv.fr


"Dépôt
Fissures

Déclarer ses fissures de la sécheresse 2026 en mairie : le mode d’emploi du 13

Fissures et sécheresse, Bouches-du-Rhône (13)

Pour que vos fissures de la sécheresse 2026 ouvrent droit à indemnisation, tout commence par un signalement écrit en mairie : c’est la commune qui demande la reconnaissance de l’état de catastrophe naturelle, pas le particulier. Voici comment rédiger ce signalement, ce que fait ensuite votre mairie, et comment s’enchaînent préfecture, commission interministérielle, arrêté et assurance dans les Bouches-du-Rhône.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Dépôt d'un signalement de fissures liées à la sécheresse 2026 à l'accueil d'une mairie des Bouches-du-Rhône

Bouches-du-Rhône (13)

Depuis la fin de l’été 2026, plusieurs communes du département invitent leurs administrés à signaler les fissures apparues sur leurs maisons : Aix-en-Provence dispose d’une page dédiée à la déclaration des catastrophes naturelles, et des communes comme Plan-de-Cuques ont publié des consignes pratiques. Ce guide reprend le circuit complet côté habitant, avec un principe directeur : chaque acteur a son rôle, et votre dossier avance d’autant mieux que vous fournissez à chacun ce dont il a besoin, au bon moment.

Votre rôle : un signalement écrit, précis et daté

Le signalement en mairie n’a pas de forme imposée, mais un courrier efficace contient toujours les mêmes éléments : vos coordonnées et l’adresse du bien, la description des désordres (localisation des fissures, intérieur ou extérieur, dimensions approximatives), leur date ou période d’apparition, quelques photos datées, et la demande explicite que la commune sollicite la reconnaissance de l’état de catastrophe naturelle pour les mouvements de terrain consécutifs à la sécheresse et à la réhydratation des sols de 2026.

Déposez-le contre récépissé ou envoyez-le en recommandé, et gardez une copie : cette date compte. Si votre commune propose un formulaire en ligne ou un registre dédié, utilisez-le, et conservez la confirmation. Un signalement par foyer touché : plus les signalements sont nombreux, plus le dossier communal est étayé.

Le rôle de la mairie : constituer et déposer le dossier communal

La commune rassemble les signalements, renseigne le formulaire de demande de reconnaissance et le transmet à la préfecture. Elle n’a pas à prouver chaque sinistre individuel : elle établit que le territoire communal a subi un épisode anormal et que des biens ont été endommagés. Le maire n’a pas d’obligation de déposer, mais face à des signalements écrits et documentés, le dépôt devient la suite naturelle. Si votre commune tarde, relancez par écrit et mobilisez les autres foyers touchés : les demandes groupées pèsent.

Préfecture et commission : l’instruction du dossier

La préfecture centralise les demandes des communes du département et les transmet avec les rapports techniques requis. La commission interministérielle examine ensuite chaque demande au regard de critères objectifs : intensité anormale de l’épisode (données météorologiques et hydriques) et sensibilité des sols communaux aux argiles. La décision tombe sous forme d’arrêté interministériel publié au Journal officiel, qui reconnaît ou refuse, commune par commune et période par période.

Les délais sont structurels : pour un épisode estival, les arrêtés sont généralement publiés dans le courant de l’année suivante, parfois en plusieurs vagues. L’historique du département plaide pour la vigilance plutôt que pour le découragement : les données Géorisques recensent 15 reconnaissances sécheresse pour Marseille depuis 1989, 14 pour Aix-en-Provence, 13 pour Aubagne et pour Trets, 11 pour Martigues et pour Bouc-Bel-Air. Les grands épisodes récents (2016, 2017, 2019, 2022, 2023) ont presque tous donné lieu à des arrêtés dans le 13.

Après l’arrêté : l’horloge de l’assurance démarre

Dès la publication au Journal officiel, vous avez 30 jours au plus pour déclarer le sinistre à votre assureur, de préférence en recommandé avec accusé de réception, avec descriptif des désordres, photos datées et tout élément utile (relevés de témoins, rapport d’expertise). L’assureur missionne alors son expert, verse une provision dans les 2 mois suivant la remise de l’état estimatif ou la publication de l’arrêté, et l’indemnisation dans les 3 mois. La franchise légale pour les dommages de sécheresse est de 1 520 euros, contre 380 euros pour les autres catastrophes naturelles.

Attention au piège du calendrier : la déclaration se fait après l’arrêté, mais les preuves se constituent maintenant. Photos datées, relevés réguliers, témoins posés sur les fissures principales : c’est ce dossier qui permettra à l’expert de rattacher les désordres à l’épisode 2026 plutôt qu’à une autre cause.

À noter également : lorsque le logement devient inhabitable, la garantie peut couvrir des frais de relogement d’urgence dans les conditions prévues par le Code des assurances. Posez la question par écrit à votre assureur dès la déclaration, en joignant tout justificatif utile, plutôt que d’avancer des frais sans accord.

Là où un expert indépendant change la donne

Deux moments critiques justifient un appui technique. D’abord en amont : un rapport d’expertise établi pendant que les désordres évoluent fixe l’état initial, qualifie l’origine probable des fissures et écarte méthodiquement les causes alternatives que l’expert d’assurance ne manquera pas d’examiner (végétation, fuite, défaut de fondation). Ensuite au moment de l’expertise d’assurance : assisté d’un expert d’assuré, vous portez la discussion sur le terrain technique, celui des faits mesurés.

Notre cabinet intervient dans tout le département, en toute indépendance des entreprises de travaux. Le contenu de nos missions est décrit sur la page expertise fissures dans les Bouches-du-Rhône, nos prix sont publiés sur la page nos tarifs, et notre analyse de l’épisode est détaillée dans l’article fissures et sécheresse 2026 dans les Bouches-du-Rhône.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

Déclarer en mairie : vos questions pratiques

Comment déclarer mes fissures de sécheresse à la mairie ?
Par un courrier daté, déposé contre récépissé ou envoyé en recommandé, décrivant les désordres, leur période d’apparition et l’adresse du bien, photos à l’appui, avec la demande explicite que la commune sollicite la reconnaissance de l’état de catastrophe naturelle pour la sécheresse 2026. Certaines communes du 13 proposent un formulaire ou un registre dédié : utilisez-le et gardez la confirmation.
Y a-t-il une date limite pour se signaler en mairie ?
Il n’existe pas de délai légal pour le signalement citoyen, mais plus tôt la commune dispose d’éléments, plus tôt elle peut déposer sa demande, et la commune dispose d’un délai encadré pour demander la reconnaissance après l’épisode. En pratique : signalez sans attendre, pendant que les désordres sont visibles et datables.
Ma commune doit-elle obligatoirement déposer une demande ?
Le dépôt relève de l’appréciation du maire : il n’est pas automatique. Les signalements écrits des habitants créent les conditions du dépôt, et une demande collective des foyers touchés est difficile à ignorer. En cas d’inertie, renouvelez la demande par écrit et faites-la relayer.
Que se passe-t-il si l’arrêté ne reconnaît pas ma commune ?
La commune peut déposer un recours gracieux avec des éléments complémentaires, puis un recours contentieux contre la décision. Côté habitant, conservez votre dossier : des reconnaissances complémentaires interviennent parfois dans des vagues d’arrêtés ultérieures pour le même épisode.
Je déclare à l’assureur maintenant ou après l’arrêté ?
La garantie catastrophes naturelles ne se déclenche qu’après publication de l’arrêté : c’est à ce moment que court le délai de 30 jours. Rien n’interdit toutefois d’informer votre assureur dès maintenant de l’existence de désordres : certains contrats le prévoient, et cette trace écrite date votre situation.
Quelles preuves préparer pour l’expert de l’assurance ?
Des photos datées de chaque fissure avec repère d’échelle, un relevé d’évolution (mesures régulières, témoins), la chronologie d’apparition, les factures écartant d’autres causes (recherche de fuite par exemple) et, idéalement, un rapport d’expertise indépendant. L’objectif : établir le lien entre les désordres et l’épisode de sécheresse couvert par l’arrêté.
La franchise de 1 520 euros s’applique-t-elle par fissure ?
Non, par sinistre : elle s’applique une fois sur l’ensemble des dommages causés par l’événement reconnu, pas par désordre constaté. Elle reste légalement à votre charge et ne peut pas être rachetée pour la garantie catastrophes naturelles.
Le locataire peut-il se signaler en mairie à la place du propriétaire ?
Le signalement en mairie peut émaner de l’occupant, mais le dossier d’assurance relève du propriétaire pour les désordres de structure. L’idéal : le locataire alerte le propriétaire par écrit, et le propriétaire double le signalement en mairie et prépare la déclaration à son assureur.
Une maison en copropriété horizontale suit-elle le même circuit ?
Oui pour la mairie. Côté assurance, tout dépend de qui assure quoi : parties privatives via votre contrat, parties communes via l’assurance de la copropriété. Signalez au syndic sans tarder pour que les deux déclarations soient coordonnées après l’arrêté.
Que fait concrètement l’expert avant l’arrêté ?
Il fixe l’état initial : relevé complet et daté des désordres, qualification de leur origine probable, analyse de l’exposition du sol de la parcelle, préconisations de suivi et de mesures conservatoires. Ce travail réalisé pendant l’évolution des désordres est le plus difficile à contester ensuite.

Un dossier sécheresse 2026 à préparer dans le 13 ?

Faites documenter vos fissures par un expert indépendant avant l’arrêté, partout dans les Bouches-du-Rhône.

Sources

  • Service-Public.fr, Catastrophe naturelle : indemnisation par l’assurance, fiche vérifiée le 10 avril 2026, service-public.gouv.fr
  • Géorisques, base GASPAR, arrêtés de catastrophe naturelle par commune, georisques.gouv.fr
  • Ville d’Aix-en-Provence, Déclaration de catastrophes naturelles, aixenprovence.fr
  • Météo-France, Bilan climatique de l’été 2026, publié le 3 septembre 2026, meteofrance.fr


"Fissure
Fissures

Fissures et sécheresse 2026 : les Bouches-du-Rhône en première ligne

Fissures et sécheresse, Bouches-du-Rhône (13)

Peu de départements concentrent autant de reconnaissances de catastrophe naturelle sécheresse que les Bouches-du-Rhône : 15 arrêtés pour Marseille depuis 1989, 14 pour Aix-en-Provence, 13 pour Aubagne et pour Trets selon les données Géorisques. Après un été 2026 record, le plus chaud jamais mesuré en France, les fissures réapparaissent sur le bâti provençal. Voici ce que l’historique du département enseigne, et ce qu’il faut faire dès cet automne.

Experts certifiés OFIBAvis indépendantIntervention dans tout le département
Fissure en escalier sur la façade d'une bastide des Bouches-du-Rhône après la sécheresse 2026

Bouches-du-Rhône (13)

Dans le 13, les fissures de sécheresse ne sont pas une découverte : chaque grand épisode sec depuis trente ans a laissé sa trace dans les arrêtés publiés au Journal officiel. Ce qui change en 2026, c’est l’ampleur de l’épisode climatique. Cet article croise l’historique officiel du département, les chiffres du bilan Météo-France et l’expérience de terrain, pour aider les propriétaires à comprendre ce qui arrive à leur maison et à prendre les bonnes décisions, dans le bon ordre.

Marseille, Aix, Aubagne, Trets : un historique qui parle

Les données publiques Géorisques recensent, commune par commune, les reconnaissances de l’état de catastrophe naturelle pour les mouvements de terrain liés à la sécheresse et à la réhydratation des sols. Dans les Bouches-du-Rhône, la série est éloquente : Marseille cumule 15 reconnaissances de 1989 à 2023, Aix-en-Provence 14 sur la même période, Aubagne 13 depuis 1988, Trets 13, Martigues 11, Bouc-Bel-Air 11, Vitrolles 9, Gardanne 7. Même des communes moins exposées comme Salon-de-Provence ou Istres comptent plusieurs arrêtés récents (2016 à 2023).

Cette récurrence dit deux choses. D’abord, le phénomène est installé : les étés 2016, 2017, 2019, 2022 et 2023 ont presque tous produit des arrêtés dans le département. Ensuite, la probabilité que l’épisode 2026 donne lieu à de nouvelles reconnaissances est sérieuse, sans qu’on puisse l’affirmer commune par commune avant l’instruction des demandes : c’est la commission interministérielle qui tranchera, le plus souvent dans le courant de 2027.

Été 2026 : des records nationaux qui n’ont pas épargné la Provence

Le bilan climatique publié par Météo-France le 3 septembre 2026 établit que l’été 2026 est le plus chaud mesuré depuis 1900 en France, avec 3,6 °C au-dessus de la normale, 53 jours de vague de chaleur en trois épisodes et une canicule précoce du 17 au 30 juin. Le déficit de pluie avoisine 40 %, ce qui en fait le deuxième été le moins pluvieux jamais enregistré, et la sécheresse des sols a atteint, en moyenne nationale, un niveau sans précédent : dès début juillet, la situation des sols était inédite pour la saison, et début août elle dépassait le minimum historique de 2022.

Pour les sols argileux provençaux, déjà sollicités par les sécheresses de 2022 et 2023, cet été a prolongé un cycle de dessiccation profonde. Les pluies de fin août puis d’automne amorcent maintenant la phase inverse de réhydratation, celle où beaucoup de fissures bougent encore.

Ce qui se passe sous la maison

Le retrait-gonflement des argiles (RGA) fonctionne comme une éponge minérale : l’argile perd son eau et se contracte pendant la sécheresse, puis regonfle quand l’eau revient. Quand l’assise d’une maison se déforme de façon inégale, la structure encaisse des efforts pour lesquels elle n’a pas été conçue. Les points faibles lâchent en premier : angles d’ouvertures, liaisons entre un garage et le corps de maison, pignons exposés au sud, extensions récentes fondées moins profondément que l’existant.

Selon les données publiques du ministère de la Transition écologique, environ 12 millions de maisons individuelles sont exposées à ce phénomène en France. Les plus vulnérables se ressemblent : pavillons sur fondations superficielles construits avant la généralisation des études de sol, maisons sur terrain en pente, biens entourés d’arbres de haut jet qui assèchent le sol à leur pied.

Reconnaître la signature d’un mouvement de sol

Aucun signe isolé ne suffit, mais un faisceau oriente fortement vers le sol : fissures en escalier qui suivent les joints de maçonnerie, fissures diagonales partant des angles de fenêtres ou de portes, réouverture de fissures anciennement rebouchées, portes et fenêtres qui se coincent puis se libèrent selon les saisons, désolidarisation d’une terrasse ou d’un perron, carrelage qui se soulève en ligne. À l’inverse, un faïençage superficiel et uniforme de l’enduit relève le plus souvent de l’enduit lui-même, pas du sol.

La chronologie est un indice de poids : des désordres apparus ou aggravés entre juin et octobre 2026, dans une commune à l’historique chargé, méritent d’être documentés sans délai, photos datées et témoins à l’appui.

Propriétaire dans le 13 : la feuille de route de l’automne

Un, signalez vos désordres en mairie par écrit en demandant que la commune dépose une demande de reconnaissance pour la sécheresse 2026 : c’est elle, et non le particulier, qui saisit la préfecture. Deux, constituez vos preuves : photos datées avec repère d’échelle, relevés réguliers, témoins sur les fissures principales. Trois, préparez la suite : après publication d’un arrêté au Journal officiel, vous aurez 30 jours au plus pour déclarer le sinistre à votre assureur ; la franchise légale est de 1 520 euros pour les dommages de sécheresse et l’assureur doit verser une provision sous 2 mois et l’indemnisation sous 3 mois. Quatre, ne réparez rien de définitif avant que la cause soit établie : un rebouchage précoce efface les preuves et sera à refaire.

Ce qu’apporte une expertise indépendante

Entre un enduit fatigué et un mouvement de fondation, l’enjeu financier n’a rien à voir, et la frontière n’est pas toujours visible à l’oeil nu. Notre mission consiste à qualifier l’origine des désordres : relevé complet des fissures, lecture du bâti et de son environnement, confrontation avec l’exposition du sol de la parcelle et l’historique communal, conclusions écrites et argumentées. Le rapport sert ensuite de socle au dossier d’indemnisation et à la discussion avec l’expert de l’assurance. Le déroulement est détaillé sur notre page expertise fissures dans les Bouches-du-Rhône, et nos prix sont publiés sur la page nos tarifs. Pour toute question, passez par notre page contact.

Laurent Hojan, expert en construction et bâtiment depuis huit ans et fondateur de Check my House. Cet article s’appuie sur l’expérience de terrain du cabinet et sur des sources publiques officielles.
Questions fréquentes

Fissures et sécheresse dans le 13 : vos questions

Quelles communes des Bouches-du-Rhône seront reconnues pour 2026 ?
La liste n’existe pas encore : elle dépendra des demandes déposées par les communes et de l’instruction interministérielle, attendue pour l’essentiel en 2027. L’historique du département (Marseille, Aix, Aubagne, Trets, Martigues, Bouc-Bel-Air notamment) montre une reconnaissance quasi systématique lors des grands épisodes passés, sans garantie pour une commune donnée.
Ma commune n’a jamais été reconnue : mes fissures ne sont pas couvertes ?
Rien n’est figé : chaque épisode fait l’objet d’une instruction propre, fondée sur les critères météorologiques et la nature des sols. Signalez vos désordres en mairie pour qu’une demande soit déposée pour 2026. Sans arrêté, la garantie catastrophes naturelles ne joue pas, mais d’autres pistes existent selon les cas (décennale pour une maison récente, par exemple).
Comment savoir si mes fissures viennent de la sécheresse 2026 ou d’un défaut de construction ?
Par un diagnostic qui croise plusieurs lectures : géométrie et répartition des fissures, chronologie d’apparition, mode constructif et fondations, environnement (arbres, pentes, réseaux), exposition du sol de la parcelle. C’est précisément l’objet d’une expertise indépendante, et la distinction conditionne le régime d’indemnisation applicable.
Ma piscine s’est fissurée cet été : est-ce couvert ?
La garantie catastrophes naturelles couvre les biens assurés par votre contrat : selon les contrats, la piscine et ses margelles peuvent être garanties ou non. Vérifiez vos conditions particulières, documentez les désordres et posez la question explicitement à votre assureur lors de la déclaration.
Et les murs de clôture ou le garage indépendant ?
Même logique : tout dépend de ce que couvre votre contrat multirisque habitation. Les annexes et clôtures sont parfois exclues ou garanties avec des plafonds spécifiques. Dans tous les cas, photographiez et datez les désordres : ils renseignent aussi sur le comportement du sol autour de la maison.
Combien de temps dure la procédure d’indemnisation ?
Il faut additionner deux horloges : l’instruction de la reconnaissance (souvent plusieurs mois à plus d’un an entre l’épisode et l’arrêté) puis la phase assurantielle, encadrée : déclaration sous 30 jours après l’arrêté, provision sous 2 mois, indemnisation sous 3 mois. Les dossiers contestés durent plus longtemps.
Dois-je attendre l’arrêté pour faire venir un expert ?
Non : c’est pendant que les désordres évoluent que l’état initial se documente le mieux. Un rapport établi avant l’arrêté fixe la situation, date les désordres et prépare la déclaration. Attendre fait perdre les preuves les plus utiles, surtout en période de réhydratation du sol.
Je fais construire : quelle protection contre ce risque ?
Depuis la loi ELAN, la vente d’un terrain constructible en zone d’exposition moyenne ou forte au retrait-gonflement des argiles s’accompagne d’une étude géotechnique préalable, et le constructeur doit adapter les fondations au sol. Si une maison récente se fissure de façon structurelle, la garantie décennale de l’article 1792 du Code civil peut être mobilisée pendant dix ans après la réception.
Le vendeur de la maison que j’achète minimise les fissures : que faire ?
Ne vous contentez pas d’un rebouchage frais ou d’une parole rassurante : demandez l’état des risques, l’historique de sinistres et faites qualifier les désordres avant de signer. Un désordre structurel dissimulé peut fonder une action en vices cachés après la vente, mais mieux vaut un diagnostic avant qu’un contentieux après.
Mon locataire signale des fissures : qui gère le dossier ?
Le propriétaire : les désordres de structure et la déclaration de sinistre relèvent de lui et de son assurance. Demandez au locataire des photos datées, faites constater les désordres, et signalez-les en mairie au titre de la sécheresse 2026 comme pour une résidence principale.

Des fissures sur votre maison dans le 13 ?

Faites qualifier l’origine des désordres par un expert indépendant, de Marseille à Arles.

Sources

  • Géorisques, base GASPAR, arrêtés de catastrophe naturelle par commune, georisques.gouv.fr
  • Météo-France, Bilan climatique de l’été 2026, publié le 3 septembre 2026, meteofrance.fr
  • Service-Public.fr, Catastrophe naturelle : indemnisation par l’assurance, fiche vérifiée le 10 avril 2026, service-public.gouv.fr
  • Ministère de la Transition écologique, Fissures et sécheresse : l’exposition au retrait-gonflement des argiles, notre-environnement.gouv.fr


Check my House CHECK MY HOUSEL'audit de votre bien
Nos expertises
Navigation
Nos tarifs A propos du groupe Check my House Contact Regler un devis Blog Envoyer mes documents Faire un devis automatique