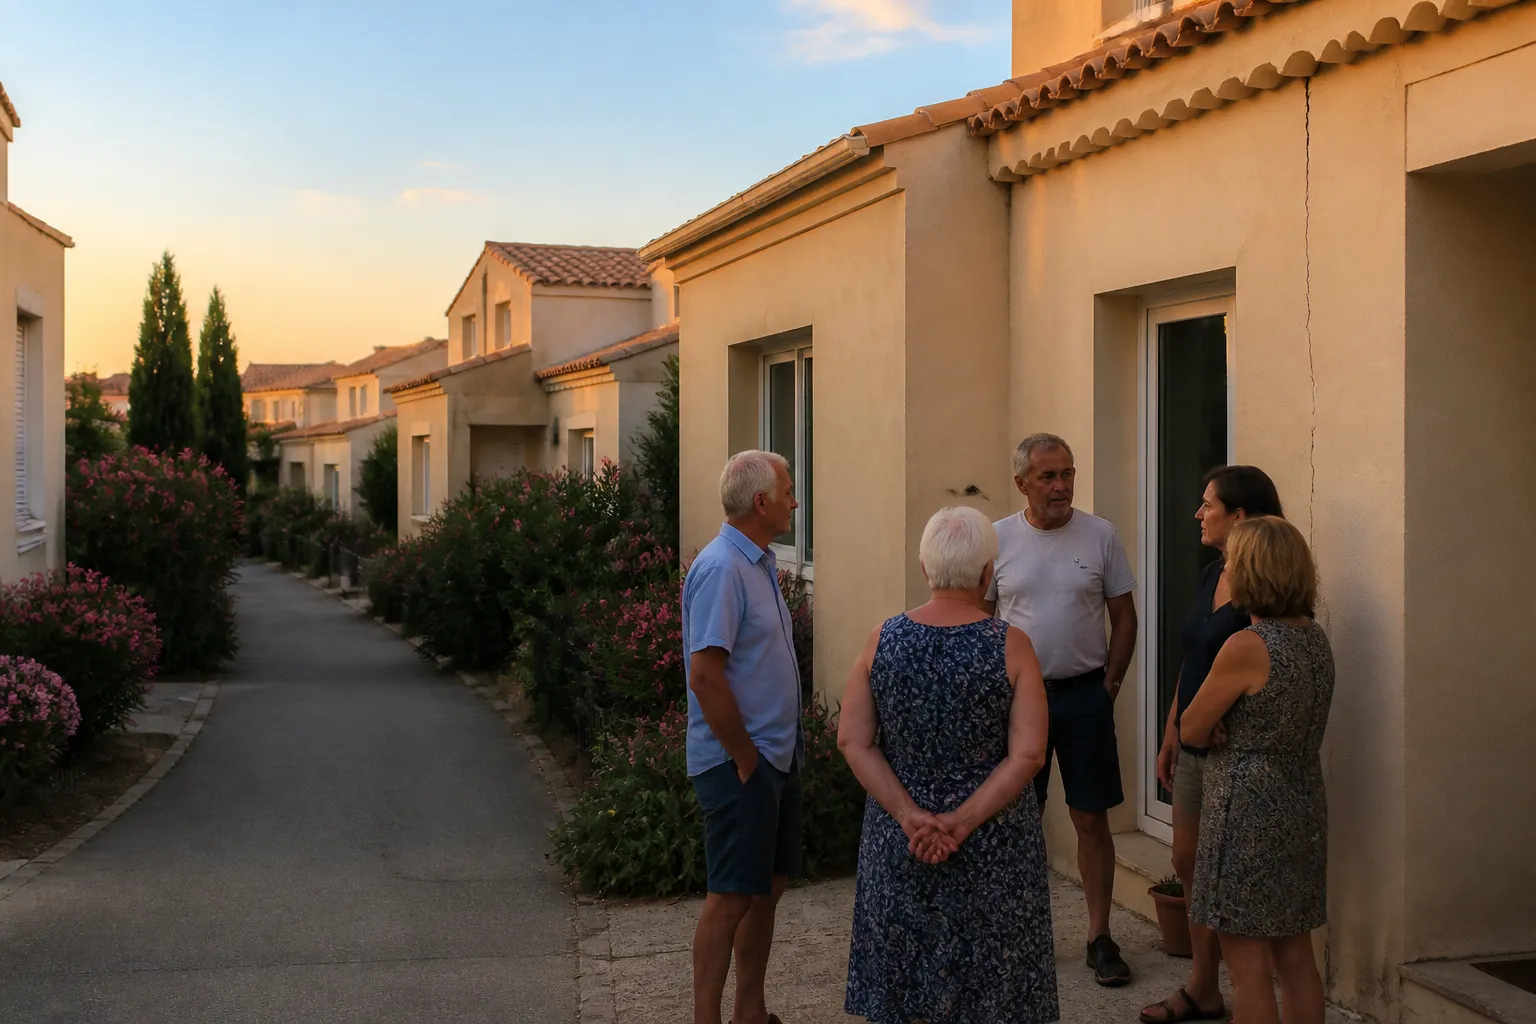
Les Bouches-du-Rhône comptent d’innombrables ensembles de villas groupées : résidences fermées en copropriété horizontale autour d’Aix et de Marseille, lotissements pavillonnaires des communes périurbaines. Quand la sécheresse 2026 fissure plusieurs maisons d’un même ensemble, la question juridique précède la question technique : qui déclare, qui décide, qui paie ? La réponse change du tout au tout selon le statut de l’ensemble.
Copropriété horizontale : relire le règlement avant tout
Dans une copropriété horizontale, chaque occupant est propriétaire de son lot (la jouissance de sa villa et de son jardin), mais le règlement de copropriété répartit le bâti entre parties privatives et parties communes. Selon sa rédaction, le gros oeuvre des villas (fondations, murs porteurs, toiture) peut être partie commune : les fissures structurelles relèvent alors du syndicat des copropriétaires, de son assurance immeuble et d’une décision collective de travaux. À l’inverse, d’autres règlements rendent chaque villa entièrement privative : chacun gère alors son dossier comme un pavillon isolé.
Premier réflexe donc : exhumer le règlement et identifier la qualification du gros oeuvre. Beaucoup de blocages de dossiers viennent d’un propriétaire qui déclare seul un désordre qui relevait du syndicat, ou d’un syndic qui renvoie à tort vers les assurances individuelles.
Qui déclare quoi, à quelle assurance
Si le gros oeuvre est commun : le sinistre se déclare à l’assurance de la copropriété (multirisque immeuble), par le syndic, pour toutes les villas touchées ; les contrats individuels des occupants couvrent leurs embellissements et leur mobilier. Si les villas sont privatives : chaque propriétaire déclare à son assurance habitation, et le syndicat ne gère que les éventuels équipements communs fissurés (murs de clôture, local, voirie). Dans les deux cas, le régime catastrophe naturelle s’applique de la même façon : arrêté, delais de déclaration, franchise légale (celle-ci pouvant peser différemment selon qu’elle s’applique par contrat ou par bâtiment : un point à clarifier avec le syndic et l’assureur).
L’assemblée générale, passage obligé des travaux communs
Quand la structure est commune, les décisions suivent la mécanique de la loi de 1965 : expertise et travaux se votent en assemblée générale, sur devis et rapports. C’est une contrainte de calendrier (délais de convocation, majorités) mais aussi une force : un dossier unique, documenté par une expertise d’ensemble, pèse bien plus face à l’assureur que des démarches dispersées. Le rôle du conseil syndical est central : faire inscrire le point à l’ordre du jour, cadrer la mission d’expertise, comparer les offres.
Attention au piège du traitement au cas par cas : réparer villa par villa, année après année, sur un sol qui bouge d’un seul tenant, revient à payer plusieurs fois le même sinistre. Le diagnostic d’ensemble (sol, exposition, modes constructifs identiques) rationalise tout.
Lotissement classique : des dossiers individuels, une force collective
Dans un lotissement sans copropriété, chaque maison est juridiquement seule : dossier individuel, assurance individuelle, travaux individuels. Mais la coordination reste l’arme maîtresse : signalements groupés en mairie pour la reconnaissance catnat, partage des constats (des maisons identiques fissurées au même endroit, c’est une démonstration en soi), expertise mutualisée sur plusieurs villas d’une même tranche, et échanges d’informations sur les offres reçues, qui révèlent vite les sous-évaluations. L’association syndicale du lotissement, quand elle existe, offre le cadre naturel de cette coordination pour les équipements communs.
C’est ce que nos équipes organisent dans les Bouches-du-Rhône : des expertises fissures menées sur plusieurs villas d’un même ensemble, avec un socle commun (sol, contexte, méthode) et des rapports individuels par maison. Les conditions figurent sur la page tarifs.
Les désordres de la frontière : murs mitoyens et équipements partagés
Restent les ouvrages de l’entre-deux : murs de clôture mitoyens, murets de soutènement entre jardins, voiries et réseaux du lotissement. Un mur mitoyen fissuré par la sécheresse se répare à frais partagés entre les deux propriétaires, sauf à démontrer une cause imputable à l’un d’eux ; un mur de soutènement suit la propriété du fonds qu’il soutient, question parfois délicate que le titre de propriété tranche. Pour les équipements communs d’un lotissement, l’association syndicale et son assurance prennent le relais. Dans tous les cas, le constat contradictoire précoce (les deux voisins, ou le syndic, présents et signataires) évite que la question du qui paie ne dégénère en conflit de voisinage.
La feuille de route d’un ensemble touché par la sécheresse 2026
Étape 1 : recenser les maisons touchées (un simple tableau partagé suffit) et identifier le cadre juridique (règlement de copropriété ou cahier des charges du lotissement). Étape 2 : signalements en mairie groupés et déclarations d’assurance dans les delais, chacun au bon guichet. Étape 3 : expertise d’ensemble, socle technique commun et rapports par villa. Étape 4 : selon le cadre, vote des travaux en assemblée générale ou chantiers individuels coordonnés (les entreprises chiffrent mieux dix reprises groupées qu’une seule). Étape 5 : suivi mutualisé par témoins sur un cycle complet. Cette feuille de route transforme la dispersion, principale faiblesse des ensembles, en effet de masse, leur principale force.
Le cas des résidences gérées et des ASL : vérifier qui porte quoi
Entre la copropriété pure et le lotissement libre existe tout un dégradé de situations provençales : associations syndicales libres (ASL) qui possèdent voiries et espaces verts, résidences fermées avec services, ensembles mixtes où certaines tranches sont en copropriété et d’autres non. Dans chacun de ces montages, trois questions règlent le sujet fissures : qui est propriétaire de l’ouvrage touché (le titre et les statuts répondent), quelle assurance le couvre (le contrat de l’ASL ou du syndicat, à relire), et qui a qualité pour déclarer et agir (le président de l’ASL, le syndic, ou chaque propriétaire). Un quart d’heure passé sur les statuts évite des mois de ping-pong entre assureurs. Et quand les statuts sont muets ou ambigus, le réflexe utile est de déclarer en parallèle aux deux guichets possibles en le signalant expressément : les delais sont ainsi préservés pendant que la qualification se discute.
Un mot de conclusion : dans les ensembles, la sécheresse teste autant la gouvernance que les fondations. Les résidences qui s’en sortent le mieux sont celles où quelqu’un, syndic, conseil syndical ou simple voisin moteur, prend tôt le rôle de coordinateur du dossier. Si personne ne l’a pris chez vous, prenez-le : c’est la décision la plus rentable de tout le sinistre.