Dans les Bouches-du-Rhône, des milliers de propriétaires découvrent cette année le parcours d’un dossier catastrophe naturelle. La question qui revient le plus à nos experts est simple : combien de temps tout cela va-t-il prendre, et que puis-je faire pour accélérer ? Voici le calendrier réel d’un dossier sécheresse, étape par étape, avec ce qui dépend de vous et ce qui n’en dépend pas.
Étape 1 : les désordres apparaissent, le dossier commence chez vous
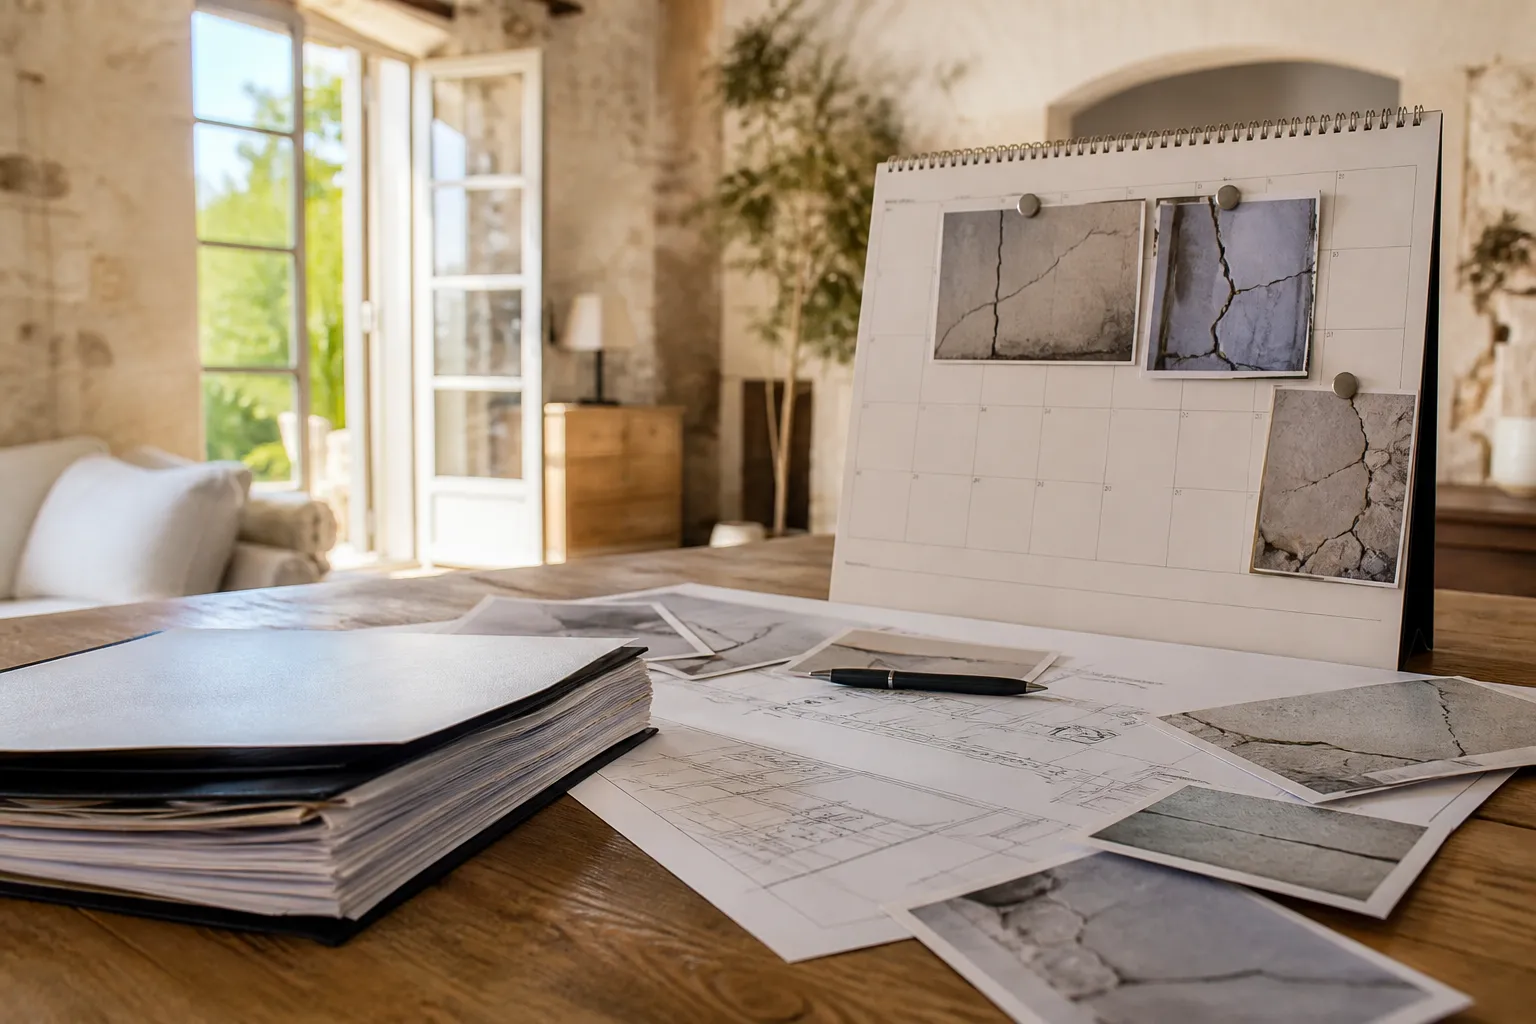
Dès les premières fissures, deux gestes gratuits lancent le dossier. Le signalement en mairie, par écrit : c’est la commune qui demande la reconnaissance de l’état de catastrophe naturelle, et le nombre de foyers touchés pèse dans le dossier communal. Et le relevé daté : photos avec repère métrique, liste des désordres pièce par pièce, mesures d’ouverture. Ce relevé initial, refait à intervalle régulier, deviendra la colonne vertébrale de toute la suite.
À ce stade, ne réparez rien définitivement : colmatage provisoire documenté seulement. La preuve vaut plus que l’esthétique.
Étape 2 : l’arrêté de catastrophe naturelle, le vrai coup d’envoi
La commission interministérielle examine les demandes communales sur critères techniques (notamment les données d’humidité des sols), et l’arrêté publié au Journal officiel ouvre les droits, commune par commune et période par période. Ce delai d’instruction ne dépend ni de vous ni de votre assureur : il se compte généralement en mois après l’épisode. Pendant cette attente, votre dossier personnel, lui, peut devenir parfait : relevés à jour, carte argiles de la parcelle, historique GASPAR de la commune, facteurs aggravants corrigés.
Étape 3 : la déclaration à l’assureur, l’échéance à ne pas rater
Une fois l’arrêté publié, le delai de déclaration est court : déclarez sans attendre, par écrit, avec votre relevé en pièces jointes. La déclaration complète et structurée fait gagner des semaines : elle évite les allers-retours de pièces et place votre dossier dans la pile des dossiers instruisables. C’est aussi le bon moment pour relire votre contrat : garantie honoraires d’expert, franchise légale applicable, modalités d’expertise.
Étape 4 : l’expertise, le coeur du dossier
L’assureur missionne son expert dans des delais encadrés par le régime catnat. La visite contradictoire décide de presque tout : désordres retenus, lien avec la sécheresse, principe des réparations. Préparez-la comme un rendez-vous décisif : relevé imprimé, accès à toutes les pièces, liste des désordres intérieurs (les plus oubliés), et, idéalement, votre propre expert d’assuré à vos côtés pour mener le débat technique d’égal à égal. Quand des reprises structurelles sont en jeu, l’étude de sol (mission G5) se prescrit à ce stade : elle prouve la cause et dimensionne les travaux.
C’est ici que nos équipes interviennent le plus dans les Bouches-du-Rhône : l’expertise fissures indépendante fige l’état du bien, cadre la visite contradictoire et arme la discussion. Les conditions figurent sur la page tarifs.
Étape 5 : l’offre, l’accord, le versement
Après le rapport d’expertise, l’assureur formule sa proposition d’indemnisation dans les delais prévus par les textes, et le versement suit l’accord selon le calendrier légal. Deux scénarios : l’offre est cohérente avec les désordres, et le dossier avance vers les travaux ; ou elle sous-estime la cause (réparations de surface sans traiter les fondations), et s’ouvre la phase de discussion : demande motivée de complément, expertise contradictoire renforcée, tiers expert si nécessaire. Ne signez aucune quittance définitive tant que le périmètre ne couvre pas la réparation durable.
Étape 6 : les travaux, et la clôture qui n’en est pas une
Les travaux suivent l’ordre technique : cause d’abord (environnement hydrique, reprises de fondations si prescrites), structure ensuite, finitions en dernier. Exigez des entreprises les attestations décennales et un suivi par témoins après chantier : la stabilisation mesurée sur un cycle complet de saisons est la vraie clôture du dossier. Conservez l’intégralité des pièces : en cas de nouvel épisode ou de revente, ce dossier documenté vaut de l’or.
Ce qui allonge les delais, et ce qui les raccourcit
Trois facteurs allongent : les déclarations incomplètes qui repartent en demande de pièces, les désaccords techniques sans contre-dossier (ils s’enlisent faute d’arguments), et les aggravations non signalées qui rouvrent l’instruction. Trois facteurs raccourcissent : le dossier complet dès la déclaration, l’assistance technique qui transforme chaque visite en étape utile, et les relances écrites calées sur les delais légaux plutôt que sur l’humeur. À dossier égal, la différence entre un parcours fluide et un parcours subi tient rarement à la compagnie : elle tient à la préparation.
Pour les points de blocage spécifiques (assureur silencieux, offre insuffisante), nos guides dédiés détaillent les leviers ; et pour les désordres qui débordent la maison elle-même, voyez notre article sur les piscines et terrasses face au RGA.
Le calendrier vu du côté des Bouches-du-Rhône
Le département cumule deux particularités qui pèsent sur les delais. D’abord le volume : les épisodes secs y touchent simultanément un très grand nombre de communes, de l’étang de Berre au pays d’Aix, et les services sinistres comme les experts de compagnie y traitent des files entières de dossiers comparables ; un dossier complet et techniquement argumenté y gagne mécaniquement des places. Ensuite l’historique : beaucoup de communes du 13 ont déjà été reconnues lors des épisodes précédents, ce qui facilite l’instruction des nouvelles demandes mais multiplie aussi les dossiers de réouverture pour aggravation. Si vos fissures de 2026 aggravent des désordres déjà indemnisés par le passé, dites-le d’emblée : la chronologie complète, appuyée sur vos relevés successifs, évite à l’instruction de repartir de zéro et prévient l’argument du désordre préexistant mal réparé.
Dernier repère pratique : tenez un tableau de bord d’une page (dates, courriers envoyés et reçus, échéances à venir, pièces transmises) et mettez-le à jour à chaque événement du dossier. Les parcours qui aboutissent vite sont ceux où le propriétaire sait, à tout instant, quelle est la prochaine échéance et qui doit agir : vous, l’assureur ou l’expert. Ce simple document, partagé avec votre expert d’assuré, synchronise tout le monde et transforme un marathon subi en parcours jalonné.
Et si votre bien est une résidence secondaire fermée une partie de l’année, confiez les relevés périodiques à un proche ou à un professionnel : un dossier qui dort six mois sans mesure perd sa chronologie, et c’est précisément elle qui fait la force des dossiers provençaux.